
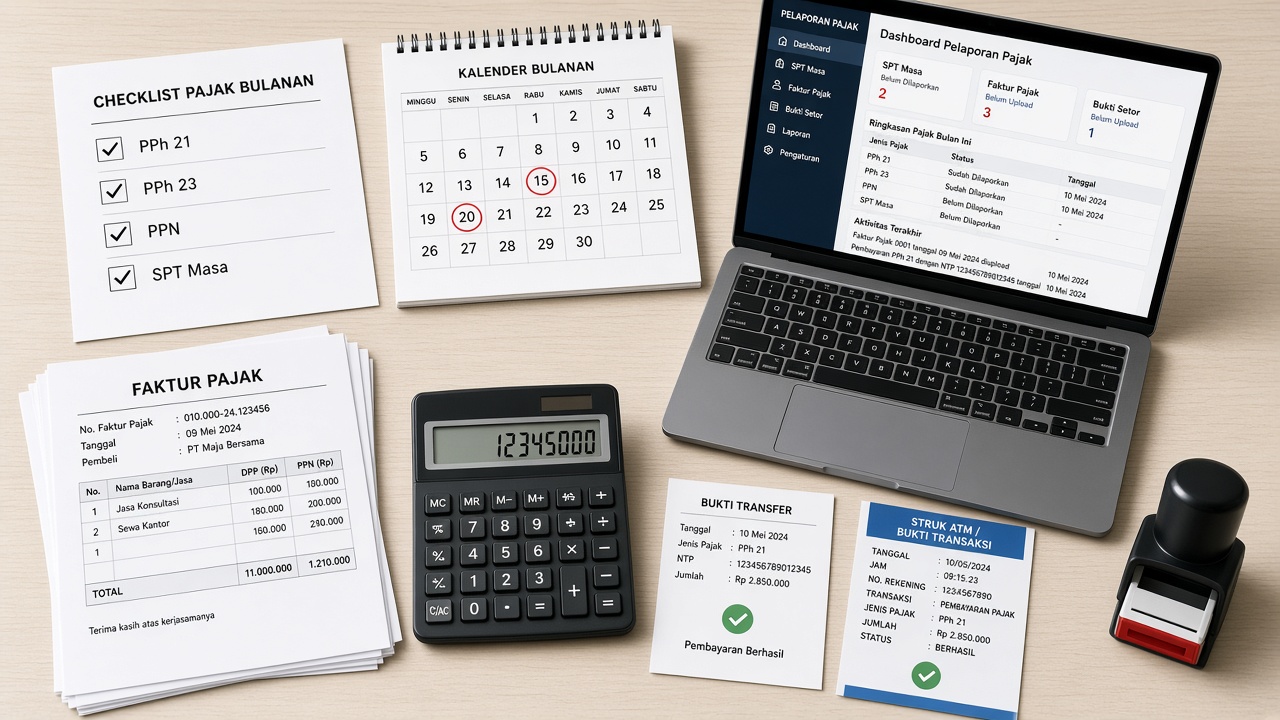
Bagi pemilik usaha, urusan pajak sering terasa seperti pekerjaan yang tidak ada habisnya: ada yang harus disetor setiap bulan, dilaporkan setiap bulan, lalu dirangkum lagi di akhir tahun. Satu tenggat yang terlewat bisa berujung denda, bunga, bahkan surat dari kantor pajak. Karena itu, memahami kewajiban pajak perusahaan dan menjaga kepatuhan perpajakan secara konsisten adalah bagian penting dari mengelola bisnis yang sehat.
Artikel ini merangkum kewajiban pajak bulanan dan tahunan bagi badan usaha dan UMKM, batas waktunya menurut aturan terbaru, sanksi yang perlu diwaspadai, checklist kepatuhan, serta kapan sebaiknya Anda menggunakan jasa kepatuhan perpajakan. Ketentuan resminya dapat Anda cek langsung di pajak.go.id, dan jasa kepatuhan perpajakan yang tepat membantu Anda menerapkannya dengan benar.
Apa Itu Kepatuhan Perpajakan?
Kepatuhan perpajakan adalah kondisi ketika wajib pajak memenuhi seluruh kewajiban perpajakannya dengan benar, lengkap, dan tepat waktu. Kewajiban itu mencakup mendaftarkan diri, menghitung pajak yang terutang, memotong atau memungut pajak atas transaksi tertentu, menyetorkan pajak, serta melaporkannya dalam Surat Pemberitahuan (SPT).
Kepatuhan bukan hanya soal “sudah lapor”. SPT yang terlambat, angka yang tidak sesuai pembukuan, atau bukti potong yang tidak diterbitkan sama-sama dapat menimbulkan masalah di kemudian hari.
Kewajiban Pajak Bulanan Perusahaan
PPh yang dipotong, dipungut, atau disetor sendiri
Dalam operasional sehari-hari, perusahaan umumnya berperan sebagai pemotong atau pemungut pajak. Beberapa jenis yang paling sering muncul:
- PPh Pasal 21 atas gaji, honorarium, dan pembayaran lain kepada orang pribadi.
- PPh Pasal 23 atas pembayaran jasa, sewa (selain tanah/bangunan), dividen, royalti, dan bunga tertentu.
- PPh Pasal 4 ayat (2) yang bersifat final, misalnya atas sewa tanah/bangunan atau jasa konstruksi.
- PPh Pasal 25, yaitu angsuran PPh badan setiap bulan.
- PPh Pasal 26 atas pembayaran kepada wajib pajak luar negeri.
PPN bagi Pengusaha Kena Pajak (PKP)
Jika usaha Anda sudah dikukuhkan sebagai PKP, Anda wajib memungut PPN atas penyerahan barang atau jasa kena pajak, menerbitkan faktur pajak, mengkreditkan Pajak Masukan, lalu menyetor dan melaporkan selisihnya setiap masa pajak.
Batas waktu setor dan lapor
Sejak 1 Januari 2025, batas waktu pembayaran dan pelaporan mengacu pada PMK 81/2024. Secara umum, sebagaimana dirangkum DJP dalam Coretaxpedia:
- PPh masa (termasuk PPh 21, 23, 4 ayat (2), 25, dan 26): disetor paling lambat tanggal 15 bulan berikutnya dan dilaporkan paling lambat tanggal 20 bulan berikutnya.
- PPN/PPnBM: disetor dan dilaporkan paling lambat akhir bulan berikutnya, dengan penyetoran dilakukan sebelum SPT Masa PPN disampaikan.
Ada beberapa pengaturan khusus yang berbeda, misalnya untuk PPN atas pemanfaatan barang/jasa dari luar daerah pabean. Jika batas waktu jatuh pada hari libur, termasuk Sabtu, hari libur nasional, atau cuti bersama, pembayaran atau pelaporan dapat dilakukan pada hari kerja berikutnya.
Kewajiban Pajak Tahunan
Di akhir tahun buku, badan usaha wajib menyampaikan SPT Tahunan PPh Badan. Batas waktunya adalah paling lambat 4 bulan setelah akhir tahun pajak, sehingga bagi perusahaan dengan tahun buku Januari–Desember, batasnya adalah akhir April tahun berikutnya. Kekurangan pembayaran pajak berdasarkan SPT Tahunan harus dilunasi sebelum SPT disampaikan.
SPT Tahunan badan pada dasarnya merangkum seluruh aktivitas setahun: laporan keuangan, koreksi fiskal, kredit pajak dari angsuran PPh 25 dan bukti potong, hingga daftar harta dan kewajiban. Karena itu, kualitas SPT Tahunan sangat bergantung pada kerapian administrasi bulanan.
Catatan untuk UMKM
UMKM dengan peredaran bruto tertentu dapat memenuhi syarat untuk menggunakan skema PPh final dengan tarif khusus. Syarat, batas peredaran bruto, dan jangka waktu penggunaannya diatur dalam peraturan pemerintah dan dapat berubah, sehingga sebaiknya dicek ulang sesuai kondisi usaha Anda setiap tahun. Menggunakan skema final tidak menghapus kewajiban lain, seperti memotong PPh 21 karyawan atau menyampaikan SPT Tahunan.
Kepatuhan Pajak di Era Coretax
DJP kini menjalankan Coretax DJP, sistem administrasi perpajakan yang mengintegrasikan berbagai layanan, mulai dari pembuatan kode billing, penerbitan bukti potong dan faktur pajak, hingga pelaporan SPT. Batas waktu pelaporan dan pembayaran di Coretax tetap mengacu pada PMK 81/2024.
Integrasi data ini membuat pengawasan menjadi lebih mudah bagi otoritas pajak. Data faktur, bukti potong dari lawan transaksi, dan laporan Anda sendiri semakin mudah dicocokkan. Ketidaksesuaian data dapat memicu permintaan penjelasan dari KPP. Jika Anda sudah menerimanya, baca panduan kami tentang cara menanggapi SP2DK.
Sanksi Jika Tidak Patuh
Pasal 7 ayat (1) Undang-Undang KUP mengatur denda atas keterlambatan penyampaian SPT, sedangkan keterlambatan setor dikenai sanksi bunga. Beberapa yang paling sering dialami perusahaan:
- Terlambat lapor SPT Masa PPN: denda Rp500.000 per SPT.
- Terlambat lapor SPT Masa lainnya (misalnya PPh 21 atau PPh 23): denda Rp100.000 per SPT.
- Terlambat lapor SPT Tahunan PPh Badan: denda Rp1.000.000.
- Terlambat setor pajak: sanksi bunga per bulan dengan tarif yang ditetapkan Menteri Keuangan dan diperbarui secara berkala.
Di luar denda dan bunga, ketidakpatuhan juga dapat menimbulkan SP2DK, pemeriksaan, hingga ketetapan pajak. Risiko reputasi dan waktu yang tersita sering kali lebih mahal daripada dendanya.
Checklist Kepatuhan Perpajakan Perusahaan
Gunakan daftar berikut sebagai pengingat rutin:
Setiap bulan
- Rekap gaji dan pembayaran kepada orang pribadi, hitung dan potong PPh 21.
- Identifikasi pembayaran yang terutang PPh 23, 4 ayat (2), atau 26, lalu terbitkan bukti potong.
- Setor PPh masa paling lambat tanggal 15 dan laporkan SPT Masa PPh paling lambat tanggal 20 bulan berikutnya.
- Bagi PKP: terbitkan faktur pajak tepat waktu, cocokkan Pajak Masukan, lalu setor dan laporkan PPN paling lambat akhir bulan berikutnya.
- Bayar angsuran PPh 25.
- Simpan seluruh bukti setor, bukti potong, dan faktur secara rapi.
Setiap tahun
- Tutup buku dan susun laporan keuangan.
- Lakukan rekonsiliasi antara pembukuan, SPT Masa, dan data bukti potong dari pihak lain.
- Hitung koreksi fiskal dan PPh terutang, lunasi kekurangan bayar.
- Sampaikan SPT Tahunan PPh Badan sebelum batas 4 bulan setelah akhir tahun pajak.
- Evaluasi struktur dan strategi pajak untuk tahun berikutnya.
Kesalahan Umum dalam Kepatuhan Pajak Perusahaan
- Menyamakan tenggat PPN dengan PPh. PPh masa disetor tanggal 15 dan dilaporkan tanggal 20, sedangkan PPN mengikuti akhir bulan berikutnya.
- Lupa menerbitkan bukti potong kepada vendor atau karyawan, sehingga data lawan transaksi tidak sinkron.
- Tidak merekonsiliasi omzet di pembukuan dengan faktur pajak keluaran dan SPT Masa PPN.
- Mencampur rekening pribadi dan rekening usaha, yang menyulitkan pembuktian saat ada pertanyaan dari KPP.
- Baru mengurus pajak menjelang batas SPT Tahunan, padahal kesalahan bulanan sudah menumpuk sepanjang tahun.
Kapan Sebaiknya Menggunakan Jasa Kepatuhan Perpajakan?
Banyak perusahaan memilih mengalihdayakan administrasi pajak kepada konsultan. Pertimbangkan langkah ini jika:
- Belum memiliki staf pajak khusus, atau tim keuangan sudah kewalahan.
- Transaksi semakin banyak dan beragam, sehingga jenis pajak yang harus dikelola bertambah.
- Baru dikukuhkan sebagai PKP dan belum terbiasa dengan faktur dan SPT Masa PPN.
- Pernah terlambat lapor atau setor, atau menerima teguran dan SP2DK.
- Ingin pemilik dan manajemen fokus pada pengembangan bisnis.
Konsultan pajak tidak hanya mengerjakan pelaporan, tetapi juga membantu meninjau risiko, memastikan perhitungan sesuai aturan terbaru, dan menyiapkan dokumentasi yang dibutuhkan bila suatu saat ada pertanyaan dari KPP. Kepatuhan yang rapi juga menjadi fondasi untuk tax planning yang efektif.
FAQ seputar Kepatuhan Pajak Perusahaan
Kapan batas lapor SPT Masa PPh dan PPN?
Berdasarkan PMK 81/2024, SPT Masa PPh dilaporkan paling lambat tanggal 20 bulan berikutnya, sedangkan SPT Masa PPN paling lambat akhir bulan berikutnya.
Apakah tetap harus lapor jika tidak ada transaksi?
Secara umum, kewajiban pelaporan tetap berlaku sesuai status dan jenis kewajiban pajak yang terdaftar. Pastikan status kewajiban Anda di sistem DJP sesuai dengan kondisi usaha yang sebenarnya.
Berapa denda terlambat lapor SPT Tahunan badan?
Denda keterlambatan SPT Tahunan PPh Badan adalah Rp1.000.000.
Apakah laporan pajak bisa dilakukan lewat Coretax?
Ya. Coretax DJP kini menjadi sistem utama untuk pembuatan kode billing, bukti potong, faktur pajak, dan pelaporan SPT, dengan batas waktu yang tetap mengacu pada PMK 81/2024.
Apakah UMKM juga wajib patuh pajak?
Ya. UMKM mungkin dapat menggunakan skema tarif khusus, tetapi tetap memiliki kewajiban pendaftaran, pembayaran, pemotongan, dan pelaporan sesuai ketentuan.
Serahkan Kepatuhan Pajak Bisnis Anda kepada Ahlinya
Kepatuhan perpajakan yang konsisten membuat bisnis lebih tenang, terhindar dari denda yang tidak perlu, dan lebih siap menghadapi pengawasan di era Coretax. Kolega Bisnis menyediakan jasa kepatuhan perpajakan untuk badan usaha dan UMKM, mulai dari perhitungan, penyetoran, dan pelaporan pajak bulanan hingga SPT Tahunan, serta pendampingan saat menerima SP2DK. Hubungi tim Kolega Bisnis untuk konsultasi awal mengenai kebutuhan pajak bisnis Anda. Dengan jasa kepatuhan perpajakan yang tepat, bisnis Anda lebih siap menghadapi pengawasan pajak.
Recent Post
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat [...]

