
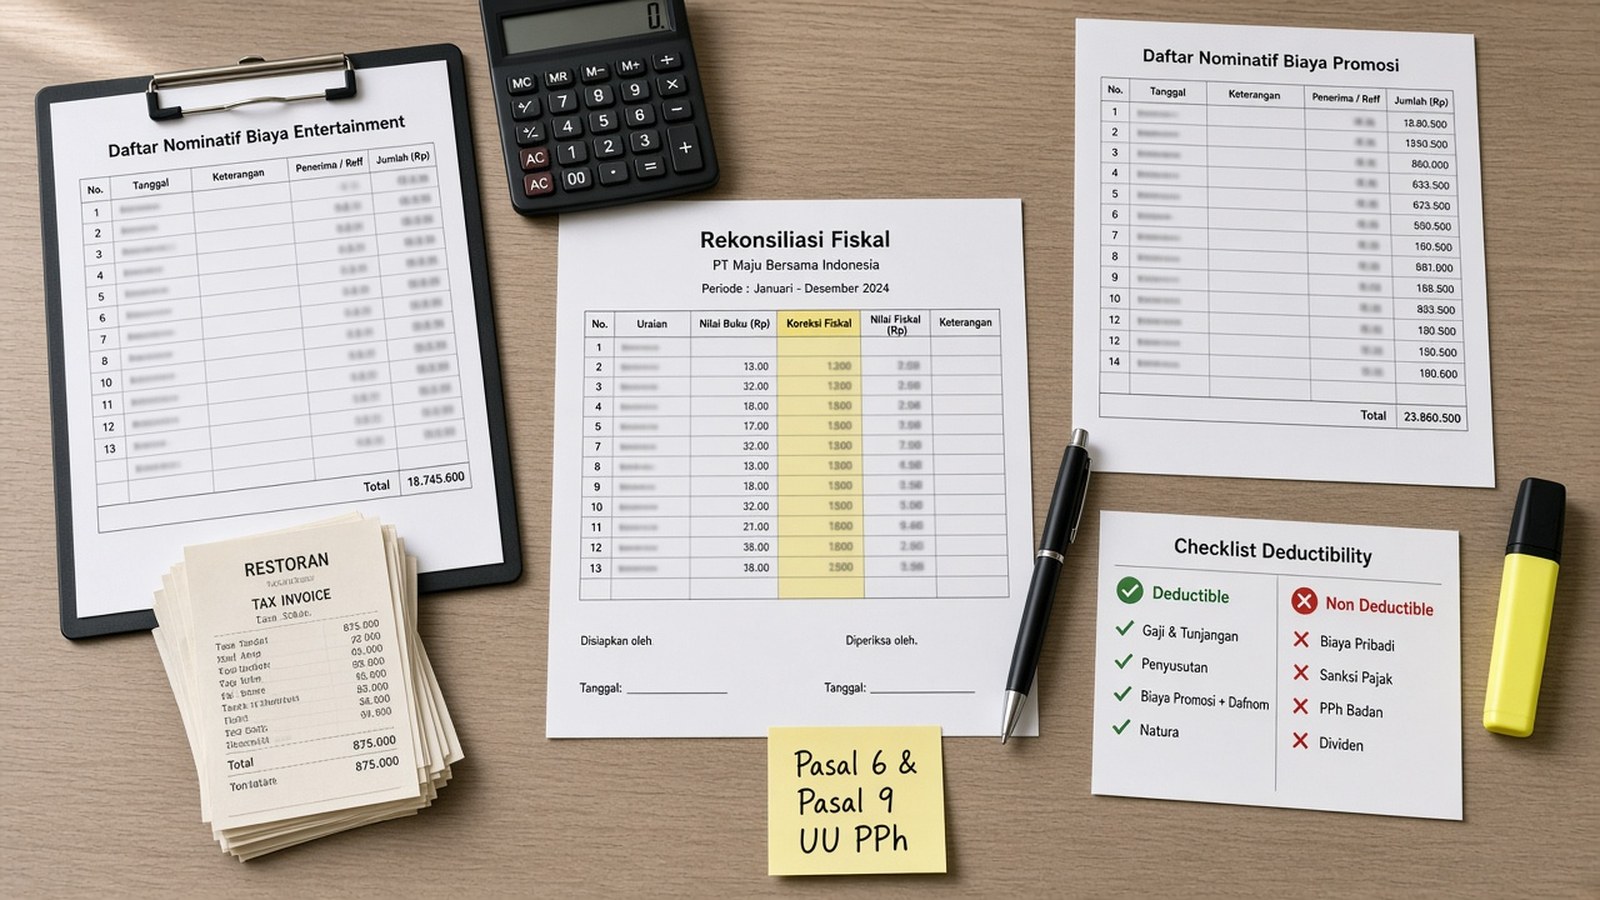
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat tipis, tetapi PPh Badan yang harus dibayar ternyata jauh lebih besar dari perkiraan. Penyebabnya hampir selalu sama: sebagian biaya yang dicatat akuntansi ternyata tidak boleh dikurangkan secara pajak, sehingga harus dikoreksi fiskal. Memahami biaya deductible dan non deductible adalah dasar tax planning yang paling praktis, karena di sinilah efisiensi pajak yang legal paling sering dimenangkan atau justru hilang.
Artikel ini membahas pengertian biaya deductible dan non deductible menurut UU PPh, contoh-contohnya, syarat administrasi yang sering terlewat, serta cara mengelolanya sejak awal tahun agar koreksi fiskal tidak menjadi kejutan saat menyusun SPT Tahunan.
Apa Itu Biaya Deductible dan Non Deductible?
Biaya deductible adalah biaya yang boleh dikurangkan dari penghasilan bruto untuk menghitung Penghasilan Kena Pajak. Dasarnya Pasal 6 ayat (1) UU PPh (sebagaimana diubah terakhir dengan UU Harmonisasi Peraturan Perpajakan): penghasilan bruto dikurangi biaya untuk mendapatkan, menagih, dan memelihara penghasilan, yang sering disingkat prinsip 3M.
Biaya non deductible adalah pengeluaran yang tidak boleh dikurangkan, meskipun secara akuntansi sah dicatat sebagai beban. Daftarnya ada di Pasal 9 ayat (1) UU PPh. Selisih perlakuan inilah yang memunculkan koreksi fiskal positif: beban dikeluarkan dari perhitungan pajak, sehingga penghasilan neto fiskal dan PPh terutang menjadi lebih besar.
Contoh Biaya yang Boleh Dikurangkan (Pasal 6 UU PPh)
Menurut DJP, biaya yang diakui sebagai pengurang penghasilan bruto antara lain:
- Biaya yang berkaitan langsung atau tidak langsung dengan usaha: pembelian bahan; upah, gaji, honorarium, bonus, dan tunjangan dalam bentuk uang; bunga, sewa, dan royalti; biaya perjalanan; pengolahan limbah; premi asuransi; biaya promosi dan penjualan; biaya administrasi; serta pajak kecuali Pajak Penghasilan.
- Penyusutan harta berwujud dan amortisasi hak atau biaya lain yang masa manfaatnya lebih dari satu tahun.
- Iuran kepada dana pensiun yang pendiriannya telah disahkan OJK.
- Kerugian dari penjualan atau pengalihan harta yang digunakan dalam usaha, dan kerugian selisih kurs mata uang asing.
- Biaya penelitian dan pengembangan yang dilakukan di Indonesia, serta biaya beasiswa, magang, dan pelatihan.
- Piutang yang nyata-nyata tidak dapat ditagih, dengan syarat tertentu.
- Sumbangan tertentu yang diatur Peraturan Pemerintah: penanggulangan bencana nasional, penelitian dan pengembangan, pembangunan infrastruktur sosial, fasilitas pendidikan, dan pembinaan olahraga.
- Biaya penggantian atau imbalan dalam bentuk natura dan/atau kenikmatan.
Catatan penting soal natura
Sebelum UU HPP, fasilitas natura untuk karyawan pada umumnya tidak bisa dibebankan. Sekarang, natura dan kenikmatan masuk daftar biaya yang boleh dikurangkan. Di sisi lain, natura tersebut pada prinsipnya menjadi penghasilan bagi penerimanya, dengan sejumlah pengecualian yang diatur dalam peraturan pelaksanaan (PMK 66 Tahun 2023). Jadi pembebanan natura perlu dirancang bersamaan dengan perhitungan PPh 21 karyawan, bukan terpisah.
Contoh Biaya yang Tidak Boleh Dikurangkan (Pasal 9 UU PPh)
Pasal 9 ayat (1) UU PPh menyebut beberapa pengeluaran yang tidak boleh dikurangkan, di antaranya:
- Pembagian laba dalam bentuk apa pun, seperti dividen dan pembagian sisa hasil usaha koperasi.
- Biaya untuk kepentingan pribadi pemegang saham, sekutu, atau anggota, serta biaya untuk kepentingan pribadi wajib pajak atau tanggungannya.
- Pembentukan atau pemupukan dana cadangan, kecuali cadangan tertentu untuk usaha seperti bank, asuransi, dan pertambangan yang memenuhi persyaratan.
- Jumlah yang melebihi kewajaran yang dibayarkan kepada pemegang saham atau pihak yang mempunyai hubungan istimewa sebagai imbalan pekerjaan.
- Harta yang dihibahkan, bantuan, atau sumbangan, kecuali sumbangan tertentu di Pasal 6 serta zakat atau sumbangan keagamaan wajib yang diterima lembaga yang dibentuk atau disahkan pemerintah.
- Pajak Penghasilan itu sendiri.
- Gaji yang dibayarkan kepada anggota persekutuan, firma, atau CV yang modalnya tidak terbagi atas saham.
- Sanksi administrasi berupa bunga, denda, dan kenaikan, serta sanksi pidana denda di bidang perpajakan.
Poin terakhir sering terlupa: denda telat lapor atau bunga keterlambatan bayar pajak yang dicatat sebagai beban di pembukuan harus dikoreksi positif seluruhnya.
Biaya “Abu-Abu” yang Bergantung pada Dokumen
Ada biaya yang pada dasarnya deductible, tetapi gugur bila syarat administrasinya tidak dipenuhi. Di sinilah tax planning yang rapi benar-benar terasa manfaatnya.
Biaya promosi: wajib daftar nominatif
PMK 02/PMK.03/2010 membatasi biaya promosi yang dapat dikurangkan pada biaya periklanan, pameran produk, pengenalan produk baru, dan sponsorship yang berkaitan dengan promosi produk. Wajib pajak harus membuat daftar nominatif yang paling sedikit memuat nama penerima, NPWP, alamat, tanggal, bentuk dan jenis biaya, besarnya biaya, nomor bukti potong, dan PPh yang dipotong. Daftar ini dilampirkan pada SPT Tahunan PPh Badan. Jika ketentuan tersebut tidak dipenuhi, biaya promosi tidak dapat dikurangkan.
Biaya entertainment dan jamuan
Berdasarkan SE-27/PJ.22/1986, biaya entertainment, representasi, dan jamuan pada dasarnya dapat dikurangkan, sepanjang wajib pajak dapat membuktikan biaya itu benar-benar dikeluarkan dan berkaitan dengan kegiatan usaha. Buktinya adalah daftar nominatif yang memuat tanggal, tempat, jumlah, jenis kegiatan, serta nama, jabatan, perusahaan, dan jenis usaha relasi yang dijamu. Tanpa daftar ini, biaya entertainment lazim dikoreksi seluruhnya.
Di Coretax, kedua daftar nominatif ini sudah menjadi bagian dari lampiran SPT Tahunan PPh Badan (Lampiran 11A), yang dapat diisi manual atau diimpor. Untuk gambaran alur pelaporannya, baca juga panduan jasa lapor SPT Tahunan badan.
Piutang tak tertagih, kendaraan, dan telepon seluler
Penghapusan piutang baru deductible bila sudah dibebankan di laba rugi komersial, daftar piutangnya diserahkan ke DJP, dan ada bukti penagihan atau penghapusan sesuai ketentuan. Sementara biaya pemakaian sedan dan telepon seluler perusahaan oleh pegawai tertentu, menurut KEP-220/PJ./2002, hanya dapat dibebankan sebesar 50%.
Cara Mengelola Biaya agar Koreksi Fiskal Tidak Membengkak
Tax planning bukan mencari celah, tetapi memastikan setiap biaya yang memang sah benar-benar bisa diakui. Beberapa langkah praktis:
- Petakan akun beban sejak awal tahun. Beri tanda pada akun yang berpotensi koreksi: jamuan, promosi, sumbangan, denda pajak, kendaraan, dan biaya pemegang saham.
- Isi daftar nominatif setiap bulan, bukan dikebut menjelang April. Data relasi yang dijamu jauh lebih mudah dicatat saat kuitansinya masih baru.
- Pastikan pemotongan PPh atas pembayaran ke pihak lain. Untuk biaya promosi, nomor bukti potong termasuk isi wajib daftar nominatif.
- Pisahkan pengeluaran pribadi pemilik dari rekening dan pembukuan perusahaan.
- Rancang ulang skema tunjangan dan natura dengan memperhitungkan dampaknya bagi perusahaan dan PPh 21 karyawan.
- Uji kewajaran transaksi dengan pihak afiliasi, misalnya imbalan kepada pemegang saham, dan siapkan dokumen pendukungnya.
- Lakukan rekonsiliasi fiskal interim per kuartal agar estimasi PPh Badan dan angsuran PPh 25 lebih akurat.
Langkah-langkah ini melengkapi strategi yang kami bahas di artikel tax planning perusahaan. Pembebanan yang rapi juga mengurangi risiko pertanyaan dari DJP; jika sudah terlanjur menerima surat, lihat panduan cara menanggapi SP2DK.
FAQ seputar Biaya Deductible dan Non Deductible
Apa beda koreksi fiskal positif dan negatif?
Koreksi positif menambah penghasilan neto fiskal, misalnya karena biaya non deductible dikeluarkan dari perhitungan. Koreksi negatif mengurangi penghasilan neto fiskal, misalnya penghasilan yang sudah dikenai PPh final atau bukan objek pajak.
Apakah biaya natura untuk karyawan sekarang boleh dibiayakan?
Ya. Setelah UU HPP, biaya penggantian atau imbalan dalam bentuk natura dan/atau kenikmatan termasuk biaya yang boleh dikurangkan. Perlakuannya bagi karyawan penerima mengikuti PMK 66 Tahun 2023.
Apakah denda pajak boleh dicatat sebagai biaya?
Boleh dicatat secara akuntansi, tetapi secara pajak tidak boleh dikurangkan. Sanksi bunga, denda, dan kenaikan harus dikoreksi positif.
Bagaimana jika daftar nominatif biaya entertainment tidak dibuat?
Biaya tersebut berisiko dikoreksi seluruhnya karena wajib pajak tidak dapat membuktikan hubungan biaya dengan kegiatan usaha.
Apakah sumbangan CSR bisa mengurangi pajak?
Hanya sumbangan tertentu yang diatur Peraturan Pemerintah, seperti penanggulangan bencana nasional, penelitian dan pengembangan, infrastruktur sosial, fasilitas pendidikan, dan pembinaan olahraga, serta zakat atau sumbangan keagamaan wajib melalui lembaga resmi. Di luar itu, sumbangan umumnya non deductible.
Rapikan Pembebanan Biaya Bersama Kolega Bisnis
Koreksi fiskal yang besar biasanya bukan karena usaha Anda tidak efisien, melainkan karena dokumen pendukungnya tidak siap. Kolega Bisnis membantu perusahaan di Jakarta memetakan akun beban, menyusun daftar nominatif, melakukan rekonsiliasi fiskal, dan merancang tax planning yang legal sepanjang tahun, sejalan dengan layanan jasa kepatuhan perpajakan kami. Hubungi tim Kolega Bisnis untuk mendiskusikan pembebanan biaya di perusahaan Anda.
Recent Post
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
Setiap tahun, ada satu tenggat yang selalu bikin tim keuangan [...]

