
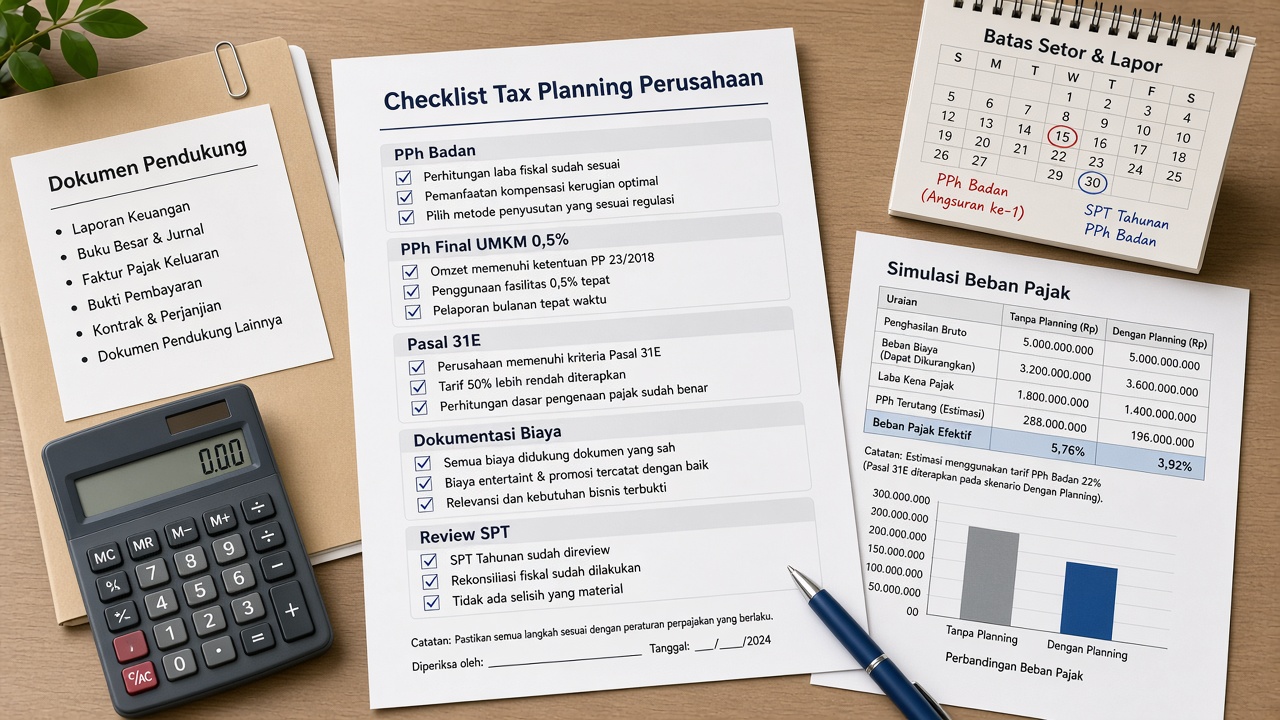
Banyak pemilik usaha merasa pajak hanya soal menyetor dan melapor. Padahal, dengan memahami cara tax planning perusahaan yang tepat, beban pajak bisa lebih efisien tanpa melanggar aturan. Perencanaan pajak yang legal membantu memilih skema tarif yang sesuai, menata biaya yang boleh dikurangkan, dan menghindari kejutan di akhir tahun.
Artikel ini menjelaskan apa itu tax planning perusahaan, perbedaannya dengan penghindaran agresif atau penggelapan, fasilitas tarif yang relevan (termasuk PP 55/2022 dan Pasal 31E), langkah praktis, kesalahan umum, serta kapan sebaiknya dibantu jasa konsultan pajak.
Apa Itu Tax Planning Perusahaan?
Tax planning perusahaan adalah perencanaan kewajiban pajak badan usaha secara sistematis agar pajak yang dibayar sesuai ketentuan, tidak berlebih, dan tetap aman secara hukum. Fokusnya bukan menghilangkan pajak secara sembarangan, melainkan memanfaatkan fasilitas, pilihan metode, dan struktur transaksi yang memang diizinkan peraturan.
Dalam praktik, tax planning mencakup pemilihan skema PPh (final UMKM atau perhitungan normal), pengelolaan pemotongan/pemungutan, PPN, serta dokumentasi biaya yang sah. Idealnya dilakukan sejak awal tahun buku atau saat struktur bisnis berubah, bukan hanya menjelang batas SPT. Hasilnya: kewajiban tepat waktu, cash flow lebih terukur, dan risiko sengketa menurun.
Beda Tax Planning, Tax Avoidance Agresif, dan Penggelapan
Ketiga istilah ini sering dicampuradukkan. Padahal perbedaannya penting:
- Tax planning yang sah memanfaatkan fasilitas dan pilihan yang diatur undang-undang, misalnya fasilitas Pasal 31E atau beralih dari PPh final UMKM ke tarif normal sesuai prosedur.
- Tax avoidance agresif mencari celah dengan skema rumit yang substansi bisnisnya lemah; berisiko digugat substansi, diperiksa, atau dikoreksi.
- Penggelapan pajak (tax evasion) melawan hukum: menyembunyikan omzet, memalsukan faktur, atau tidak melapor. Ini pelanggaran, bukan perencanaan.
Prinsip aman tax planning perusahaan: substansi bisnis nyata, dokumentasi lengkap, dan perlakuan pajak sejalan dengan ketentuan. Skema hanya di atas kertas tanpa aktivitas usaha yang masuk akal berisiko besar.
Mengapa Perusahaan Butuh Tax Planning?
Tanpa perencanaan, perusahaan sering baru “terkejut” saat menghitung PPh badan akhir tahun atau saat data di Coretax tidak selaras dengan SPT. Tax planning membantu karena:
- Efisiensi legal — memilih tarif dan fasilitas yang paling sesuai dengan omzet dan bentuk usaha.
- Cash flow lebih terprediksi — angsuran, pemotongan, dan penyetoran PPN direncanakan, bukan direaktifkan.
- Mengurangi risiko koreksi — biaya yang diklaim didukung bukti; transaksi terafiliasi ditata hati-hati.
- Siap menghadapi pengawasan — data lebih rapi jika muncul permintaan penjelasan atau SP2DK dari DJP.
- Keputusan bisnis lebih tepat — ekspansi atau perubahan bentuk badan dihitung dampak pajaknya dulu.
Tax planning juga melengkapi layanan kepatuhan dan perencanaan pajak: kepatuhan memastikan kewajiban berjalan, perencanaan memastikan pilihan yang diambil optimal dan aman.
Area yang Biasanya Direncanakan
PPh badan dan pilihan skema
Apakah perusahaan masih memenuhi syarat PPh final UMKM, atau sudah harus/lebih baik memakai perhitungan normal dengan fasilitas Pasal 31E? Keputusan ini memengaruhi besar pajak dan cara pencatatan.
Pemotongan dan pemungutan
PPh Pasal 21, 23, 4 ayat (2), dan kewajiban lain perlu dijadwalkan. Keterlambatan memotong atau menyetor bisa memicu sanksi dan data lawan transaksi yang tidak sinkron.
PPN
Pengusaha Kena Pajak perlu menata faktur keluaran dan masukan serta rekonsiliasi dengan lawan transaksi agar selisih tidak memicu pertanyaan DJP.
Struktur biaya yang boleh dikurangkan
Biaya yang sah secara substansi dan didukung bukti (invoice, kontrak, bukti transfer) dapat mengurangi Penghasilan Kena Pajak. Biaya fiktif atau pribadi yang digabung ke perusahaan justru berbahaya.
Fasilitas dan Pilihan Tarif yang Relevan
Memahami tarif yang berlaku adalah fondasi tax planning perusahaan. Ringkasan berikut merujuk ketentuan yang sering dipakai, termasuk penjelasan DJP dalam artikel “Lima Jenis Tarif PPh Badan” dan sumber resmi di pajak.go.id:
- Tarif PPh badan umum 22%. Sesuai UU Harmonisasi Peraturan Perpajakan (UU HPP), tarif bagi Wajib Pajak Badan dalam negeri dan BUT adalah 22% atas Penghasilan Kena Pajak (berlaku sejak tahun pajak 2022). Ketentuan ini juga diatur lebih lanjut dalam PP 55/2022.
- Perseroan terbuka tertentu: 19%. Perseroan terbuka yang sahamnya diperdagangkan paling sedikit 40% di bursa efek Indonesia dan memenuhi syarat tertentu dapat memperoleh tarif 3% lebih rendah (19%), sebagaimana diatur dalam PP 55/2022 Pasal 65.
- Fasilitas Pasal 31E UU PPh. Wajib Pajak Badan dengan peredaran bruto sampai dengan Rp4,8 miliar mendapat pengurangan 50% dari tarif yang berlaku, sehingga efektif 11% atas Penghasilan Kena Pajak. Jika peredaran bruto antara Rp4,8 miliar sampai Rp50 miliar, fasilitas 50% hanya berlaku atas bagian Penghasilan Kena Pajak yang proporsional dari omzet sampai Rp4,8 miliar; sisanya dikenai tarif penuh.
- PPh final UMKM 0,5%. Berdasarkan PP 55/2022, Wajib Pajak dengan peredaran bruto tidak lebih dari Rp4,8 miliar per tahun dapat dikenai PPh final 0,5% dari peredaran bruto, selama masih dalam jangka waktu yang diizinkan. Jangka waktu paling lama: 7 tahun pajak bagi orang pribadi; 4 tahun pajak bagi koperasi, CV, firma, BUMDes/BUMDes Bersama, atau PT perorangan; dan 3 tahun pajak bagi PT, terhitung sejak tahun terdaftar. Fasilitas dapat berakhir lebih cepat jika omzet melebihi Rp4,8 miliar. Wajib pajak juga dapat memilih menghitung secara normal (tarif Pasal 17) dengan pemberitahuan sesuai ketentuan.
Pilihan antara final 0,5% dan perhitungan normal (dengan atau tanpa Pasal 31E) harus dihitung kasus per kasus. Untuk gambaran praktis usaha kecil, baca juga tips pajak untuk UMKM.
Cara Tax Planning Perusahaan: Langkah Praktis
1. Petakan profil usaha dan omzet
Catat bentuk badan, tahun terdaftar, proyeksi peredaran bruto, dan apakah Anda masih dalam jangka waktu PPh final UMKM.
2. Bandingkan skema tarif
Hitung kasar kewajiban jika memakai PPh final 0,5% versus perhitungan normal plus fasilitas Pasal 31E (jika memenuhi). Libatkan proyeksi laba, bukan hanya omzet.
3. Susun kalender kewajiban
Jadwalkan penyetoran dan pelaporan masa serta persiapan SPT Tahunan. Di era Coretax, ketepatan data semakin krusial; pelajari juga transformasi sistem pajak Coretax.
4. Rapikan bukti biaya dan kontrak
Pastikan setiap pengurang pajak punya dokumen. Pisahkan biaya pribadi pemilik dari biaya perusahaan.
5. Rekonsiliasi berkala
Cocokkan omzet pembukuan, faktur PPN, bukti potong, dan data di sistem DJP paling tidak setiap kuartal.
6. Dokumentasikan keputusan perencanaan
Simpan memo singkat: mengapa skema dipilih, perhitungan pembanding, dan dasar ketentuan yang dirujuk.
7. Review saat ada perubahan material
Omzet melonjak, merger, cabang baru, atau perubahan pemegang saham: ulangi analisis tax planning, jangan menunggu tutup buku.
Kesalahan Umum dalam Tax Planning
- Menyamakan tax planning dengan “agar tidak bayar pajak.” Tujuan yang benar adalah efisiensi legal dan kepatuhan.
- Tetap di PPh final tanpa menghitung opsi lain, padahal jangka waktu hampir habis atau margin membuat skema normal lebih masuk akal.
- Mengklaim biaya tanpa substansi atau memakai invoice yang tidak sesuai transaksi nyata.
- Mengabaikan pemotongan pajak karena fokus hanya ke PPh badan akhir tahun.
- Tidak menyiapkan dokumentasi saat memilih fasilitas, sehingga sulit menjelaskan posisi saat diminta data.
- Meniru skema perusahaan lain tanpa menyesuaikan bentuk usaha, omzet, dan risiko sendiri.
Kapan Memakai Konsultan Pajak dan Layanan Kolega Bisnis?
Anda bisa mulai merencanakan sendiri jika omzet relatif sederhana dan pembukuan sudah rapi. Pendampingan konsultan sangat disarankan jika:
- Omzet mendekati atau melewati batas Rp4,8 miliar sehingga pilihan skema berubah.
- Perusahaan akan berubah bentuk badan, menambah pemegang saham, atau ekspansi cabang.
- Ada transaksi dengan pihak terafiliasi atau struktur biaya yang kompleks.
- Anda menerima SP2DK atau indikasi data tidak selaras dengan laporan.
- Tim internal belum familiar dengan Coretax dan rekonsiliasi data pajak.
Kolega Bisnis membantu tax planning perusahaan, kepatuhan rutin, dan pendampingan jika muncul permintaan penjelasan dari KPP—dengan perencanaan yang legal, terdokumentasi, dan selaras operasional bisnis Anda. Jika kondisi di atas sudah Anda alami, memakai jasa konsultan pajak sejak awal membantu membandingkan skema tarif dan menyiapkan dokumentasi sebelum masalah muncul.
FAQ seputar Tax Planning Perusahaan
Apakah tax planning perusahaan legal?
Ya, selama memanfaatkan fasilitas dan pilihan yang diatur ketentuan, memiliki substansi bisnis, serta didukung dokumentasi. Yang tidak legal adalah penggelapan atau skema semu tanpa aktivitas usaha nyata.
Apa bedanya PPh final 0,5% dengan fasilitas Pasal 31E?
PPh final 0,5% dihitung dari peredaran bruto dan bersifat final dalam jangka waktu tertentu (PP 55/2022). Pasal 31E adalah pengurangan 50% dari tarif PPh badan atas Penghasilan Kena Pajak untuk Wajib Pajak Badan dengan omzet sampai Rp4,8 miliar (atau secara proporsional hingga Rp50 miliar). Keduanya syarat dan cara hitungnya berbeda.
Apakah semua PT bisa memakai tarif 19%?
Tidak. Tarif 19% hanya untuk perseroan terbuka yang memenuhi syarat saham diperdagangkan paling sedikit 40% di bursa dan persyaratan lain dalam PP 55/2022 Pasal 65. PT biasa pada umumnya memakai tarif 22%, dengan atau tanpa fasilitas Pasal 31E.
Kapan sebaiknya tax planning mulai dilakukan?
Idealnya di awal tahun buku atau saat menyusun anggaran, lalu ditinjau ulang jika ada perubahan material. Menunggu hingga mendekati batas SPT biasanya menyisakan lebih sedikit opsi yang aman. Jika Anda ragu menentukan waktunya, jasa konsultan pajak dapat membantu menyusun jadwal perencanaan sesuai kondisi usaha.
Siap Merencanakan Pajak Perusahaan dengan Lebih Tenang?
Tax planning perusahaan yang baik membuat kewajiban pajak lebih terukur, memanfaatkan fasilitas secara sah, dan mengurangi risiko koreksi. Jika Anda ingin meninjau skema tarif atau menyusun rencana pajak tahunan, Kolega Bisnis siap membantu. Hubungi tim Kolega Bisnis untuk konsultasi awal mengenai kebutuhan tax planning bisnis Anda.
Recent Post
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat [...]

