
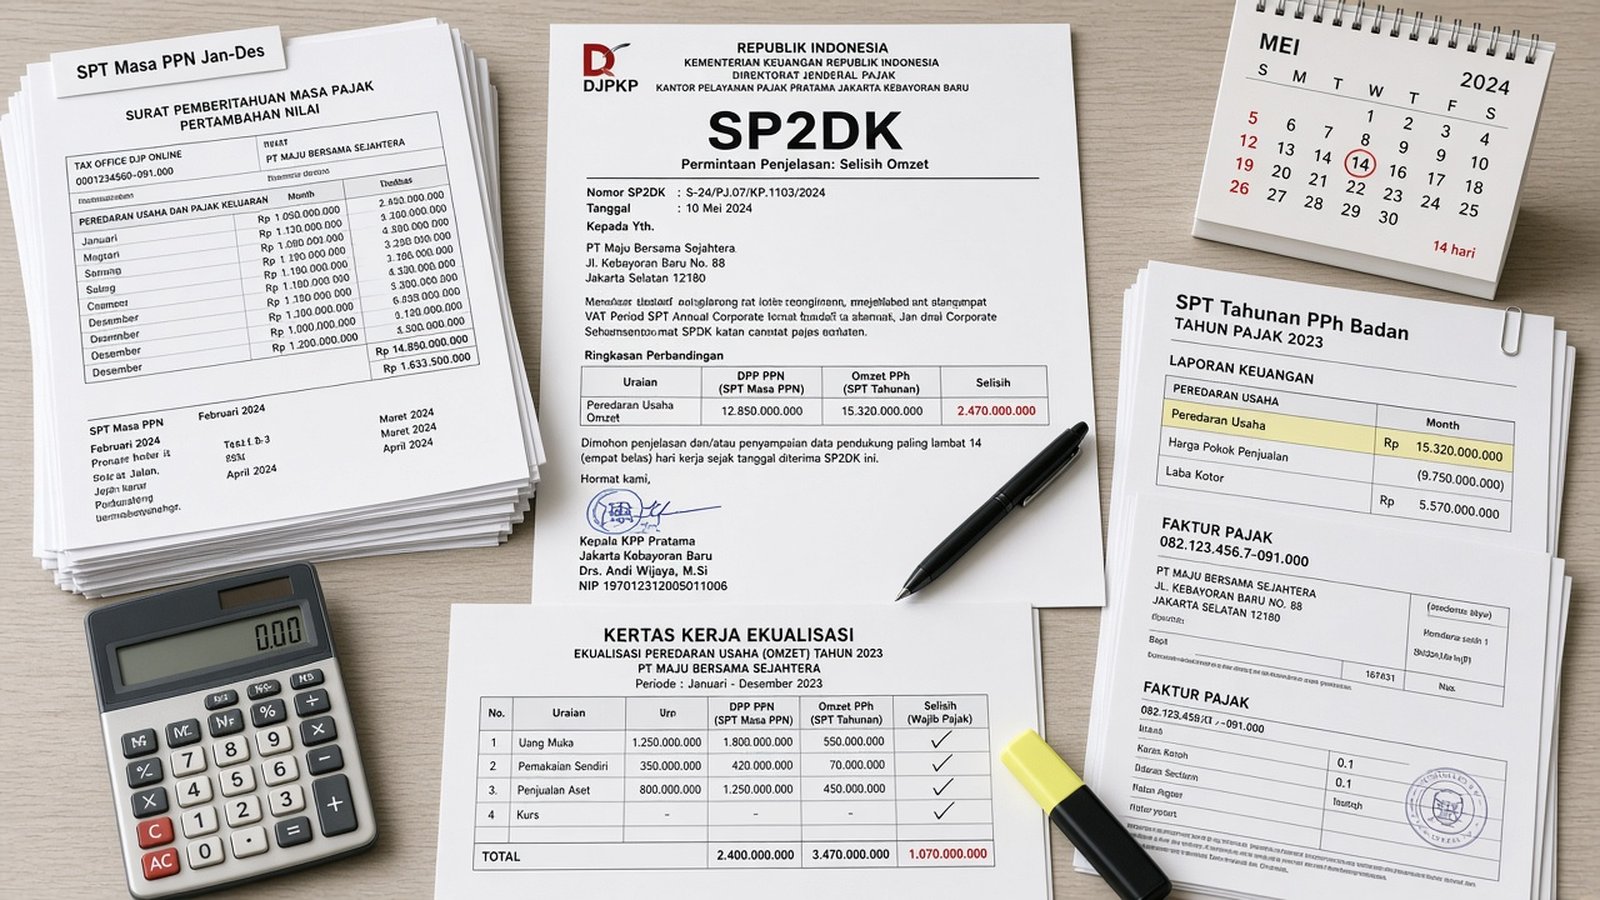
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus Pengusaha Kena Pajak (PKP) adalah SP2DK selisih omzet: KPP melihat bahwa total penyerahan di SPT Masa PPN selama setahun tidak sama dengan peredaran usaha di SPT Tahunan PPh Badan. Selisih seperti ini belum tentu berarti ada omzet yang disembunyikan. Sering kali penyebabnya hanya perbedaan waktu pengakuan atau transaksi yang memang diperlakukan berbeda oleh UU PPh dan UU PPN.
Masalahnya, selisih yang tidak bisa dijelaskan akan dianggap sebagai potensi pajak yang belum dibayar. Artikel ini membahas dari mana data selisih omzet muncul, penyebab yang paling umum, cara menyusun kertas kerja ekualisasi, dan cara menjawab SP2DK-nya dengan rapi.
Apa Itu SP2DK Selisih Omzet?
SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) adalah surat dari KPP yang meminta wajib pajak menjelaskan data yang menunjukkan indikasi kewajiban perpajakan belum dipenuhi. Sejak 1 Januari 2026, tata caranya diatur dalam PMK 111/2025. Penjelasan umum tentang SP2DK, batas waktu, dan alur menjawabnya lewat Coretax sudah kami bahas di artikel cara menanggapi SP2DK.
Pada SP2DK selisih omzet, data yang dipersoalkan biasanya berasal dari perbandingan dua laporan Anda sendiri:
- SPT Masa PPN bulan Januari sampai Desember, yaitu total Dasar Pengenaan Pajak (DPP) atas penyerahan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP).
- SPT Tahunan PPh Badan, khususnya angka peredaran usaha di laporan laba rugi.
Proses mencocokkan kedua angka ini disebut ekualisasi. Logikanya sederhana: setiap penjualan BKP/JKP yang diakui sebagai pendapatan pada umumnya juga terutang PPN. Karena itu, jika DPP PPN lebih besar dari peredaran usaha, KPP bisa menduga ada penghasilan yang kurang dilaporkan di SPT Tahunan. Sebaliknya, jika peredaran usaha lebih besar dari DPP PPN, ada indikasi PPN Keluaran yang belum dipungut atau disetor.
Penyebab Umum Selisih Omzet SPT PPN dan SPT Tahunan
Selisih ekualisasi tidak otomatis salah. UU PPN dan UU PPh punya aturan pengakuan yang berbeda untuk beberapa transaksi. Berikut penyebab yang paling sering ditemukan.
1. Uang muka (down payment) dan termin
Berdasarkan Pasal 11 ayat (2) UU PPN, jika pembayaran diterima sebelum penyerahan BKP atau JKP, PPN terutang pada saat pembayaran. Artinya, Faktur Pajak uang muka sudah dibuat ketika DP diterima. Di akuntansi, uang muka tersebut biasanya masih dicatat sebagai kewajiban dan baru diakui sebagai pendapatan saat barang atau jasa diserahkan, yang bisa jatuh di tahun berikutnya. Hasilnya, DPP PPN tahun ini lebih besar dari omzet PPh.
2. Pemakaian sendiri dan pemberian cuma-cuma
UU PPN memperlakukan pemakaian sendiri dan pemberian cuma-cuma, misalnya contoh barang untuk promosi kepada relasi, sebagai penyerahan BKP (Pasal 1A ayat (1) huruf d). Di pembukuan, transaksi ini umumnya dicatat sebagai biaya, bukan penjualan. Jadi ada DPP PPN tanpa pasangan di peredaran usaha.
3. Penjualan aset yang bukan barang dagangan
Penjualan mesin, kendaraan, atau inventaris kantor bekas pakai dapat terutang PPN sesuai Pasal 16D UU PPN. Namun di SPT Tahunan, transaksi ini tidak masuk peredaran usaha, melainkan dicatat sebagai keuntungan atau kerugian penjualan aset di penghasilan luar usaha.
4. Retur, diskon, dan pembatalan
Retur penjualan mengurangi omzet di laporan keuangan. Di sisi PPN, pengurangan DPP perlu didukung dokumen retur yang benar. Begitu juga diskon: jika potongan harga tidak tercantum di Faktur Pajak, DPP PPN tetap dihitung dari harga sebelum diskon, sementara laporan laba rugi mencatat penjualan neto.
5. Selisih kurs transaksi valuta asing
Untuk Faktur Pajak dalam valuta asing, DPP PPN dikonversi memakai kurs yang ditetapkan Menteri Keuangan (kurs KMK). Pembukuan komersial bisa memakai kurs lain sesuai kebijakan akuntansi perusahaan. Perbedaan kurs ini kecil per transaksi, tetapi bisa terlihat signifikan jika volume ekspor atau transaksi valasnya besar.
6. Pendapatan yang bukan objek PPN atau PPN-nya dibebaskan
Pendapatan dari barang atau jasa yang tidak dikenai PPN tetap masuk peredaran usaha, tetapi tidak muncul sebagai penyerahan terutang PPN. Pastikan penyerahan yang tidak dipungut atau dibebaskan juga dicatat dengan benar di SPT Masa PPN.
7. Kesalahan administrasi yang sebenarnya
Tidak semua selisih bisa dibenarkan. Kadang memang ada Faktur Pajak yang terlewat dilaporkan, pendapatan lain-lain (misalnya penjualan scrap atau jasa manajemen) yang lupa dipungut PPN-nya, atau penjualan yang belum dicatat di pembukuan. Kalau ini yang terjadi, jalur yang tepat adalah pembetulan.
Cara Menyusun Kertas Kerja Ekualisasi
Inti jawaban SP2DK selisih omzet adalah kertas kerja ekualisasi yang menjelaskan selisih sampai ke angka nol, atau sampai sisa selisih yang memang harus dibetulkan. Langkah praktisnya:
- Rekap DPP PPN per bulan. Ambil total penyerahan dari SPT Masa PPN Januari sampai Desember, pisahkan penyerahan yang dipungut sendiri, ekspor, serta yang tidak dipungut atau dibebaskan.
- Ambil peredaran usaha dari SPT Tahunan dan buku besar. Gunakan akun penjualan, pendapatan lain-lain, uang muka pelanggan, dan retur.
- Bandingkan per bulan, bukan hanya per tahun. Selisih bulanan membantu melacak transaksi penyebabnya, misalnya uang muka bulan Desember yang baru diakui sebagai pendapatan tahun berikutnya.
- Klasifikasikan setiap selisih. Pisahkan beda waktu (uang muka, termin), beda perlakuan (pemakaian sendiri, pemberian cuma-cuma, penjualan aset, non-objek PPN), beda kurs, dan kesalahan.
- Pasangkan bukti untuk setiap pos. Faktur Pajak, invoice, kontrak, rekening koran, buku besar uang muka pelanggan, dokumen retur, dan berita acara serah terima.
- Hitung sisa selisih yang tidak terjelaskan. Angka inilah yang perlu diputuskan: dibetulkan atau dijelaskan lebih lanjut.
Kebiasaan melakukan ekualisasi setiap bulan, sebelum SPT Masa PPN dilaporkan, adalah cara paling efektif untuk mencegah SP2DK sejenis di tahun berikutnya. Ini juga bagian dari layanan jasa kepatuhan perpajakan yang rutin.
Cara Menjawab SP2DK Selisih Omzet
Perhatikan batas waktunya
Menurut PMK 111/2025, tanggapan disampaikan dalam 14 hari, dan dapat diperpanjang paling lama 7 hari jika pemberitahuan perpanjangan diterima KPP sebelum batas 14 hari berakhir. Ekualisasi untuk satu tahun pajak bisa memakan waktu, jadi mulai sejak hari pertama.
Susun surat tanggapan berdasarkan hasil ekualisasi
- Rujuk nomor dan tanggal SP2DK serta tahun pajak yang dipermasalahkan.
- Sajikan tabel ringkas: DPP PPN, peredaran usaha, dan selisihnya.
- Uraikan setiap pos penyebab selisih beserta dasar ketentuannya dan nomor lampiran buktinya.
- Jika ada sisa selisih yang memang kekurangan, sampaikan bahwa Anda sudah melakukan pembetulan SPT dan melunasi kekurangannya, lalu lampirkan buktinya.
Pembetulan SPT jika memang ada kekurangan
Jika ekualisasi menemukan omzet yang belum dilaporkan, pembetulan bisa dilakukan pada SPT Masa PPN, SPT Tahunan PPh Badan, atau keduanya, sesuai sumber kesalahannya. Untuk SPT Tahunan badan, alur dan lampirannya kami bahas di artikel jasa lapor SPT Tahunan badan. Pembetulan dan pelunasan atas inisiatif sendiri umumnya lebih baik daripada menunggu kekurangan itu ditemukan pada tahap pemeriksaan.
Kesalahan yang Sering Membuat Jawaban Ditolak
- Hanya menjawab “selisih karena perbedaan waktu” tanpa rincian transaksi dan bukti.
- Ekualisasi tahunan saja, sehingga selisih yang saling menutup antarbulan tidak terlihat dan sulit dijelaskan.
- Tidak menelusuri pendapatan lain-lain yang mungkin memuat penyerahan terutang PPN.
- Melewatkan uang muka akhir dan awal tahun, padahal ini pos yang paling sering menjelaskan selisih.
- Penjelasan tidak konsisten dengan laporan keuangan atau dengan jawaban SP2DK sebelumnya.
Kalau SP2DK Anda juga menyinggung harta yang tidak tercantum di SPT, baca panduan SP2DK harta belum dilaporkan.
Kapan Perlu Bantuan Konsultan Pajak?
Pertimbangkan pendampingan konsultan jika volume transaksi Anda tinggi, ada banyak uang muka dan termin proyek, ada transaksi valas, nilai selisihnya material, atau tim internal belum pernah menyusun kertas kerja ekualisasi. Konsultan dapat membantu menyusun ekualisasi bulanan, memisahkan selisih yang sah dari yang perlu dibetulkan, menyiapkan surat tanggapan, dan mendampingi pembahasan dengan Account Representative.
Tim Kolega Bisnis di Jakarta membantu perusahaan menanggapi SP2DK, termasuk SP2DK selisih omzet PPN dan PPh, sekaligus merapikan kepatuhan bulanannya agar masalah serupa tidak berulang. Jika Anda baru menerima SP2DK, hubungi kami untuk konsultasi awal sebelum tenggat 14 hari berjalan terlalu jauh.
FAQ seputar SP2DK Selisih Omzet
Apakah selisih omzet SPT PPN dan SPT Tahunan pasti kena pajak?
Tidak. Selisih yang berasal dari uang muka, pemakaian sendiri, penjualan aset, kurs, atau penyerahan non-objek PPN bisa dijelaskan dan tidak menimbulkan pajak tambahan, asalkan didukung bukti. Pajak tambahan timbul hanya atas selisih yang memang merupakan penghasilan atau PPN yang belum dilaporkan.
Dokumen apa yang perlu disiapkan?
SPT Masa PPN setahun, SPT Tahunan PPh Badan, laporan keuangan, buku besar penjualan dan uang muka pelanggan, daftar Faktur Pajak, invoice, kontrak, rekening koran, dokumen retur, serta kertas kerja ekualisasi.
Berapa lama batas waktu menjawab SP2DK?
Berdasarkan PMK 111/2025, 14 hari, dan dapat diperpanjang paling lama 7 hari dengan pemberitahuan tertulis yang diterima KPP sebelum 14 hari berakhir.
Bagaimana jika selisihnya ternyata memang omzet yang belum dilaporkan?
Lakukan pembetulan SPT yang relevan dan lunasi kekurangan pajaknya, lalu sampaikan hasilnya sebagai bagian dari tanggapan SP2DK. Langkah ini memberi peluang terbaik agar kasus selesai di tahap SP2DK.
Bagaimana mencegah SP2DK selisih omzet di tahun berikutnya?
Lakukan ekualisasi PPN dan PPh setiap bulan, terbitkan Faktur Pajak uang muka tepat waktu, pastikan diskon tercantum di Faktur Pajak, dan dokumentasikan setiap penyerahan non-penjualan seperti pemakaian sendiri dan pemberian cuma-cuma.
Recent Post
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat [...]
Setiap tahun, ada satu tenggat yang selalu bikin tim keuangan [...]

