
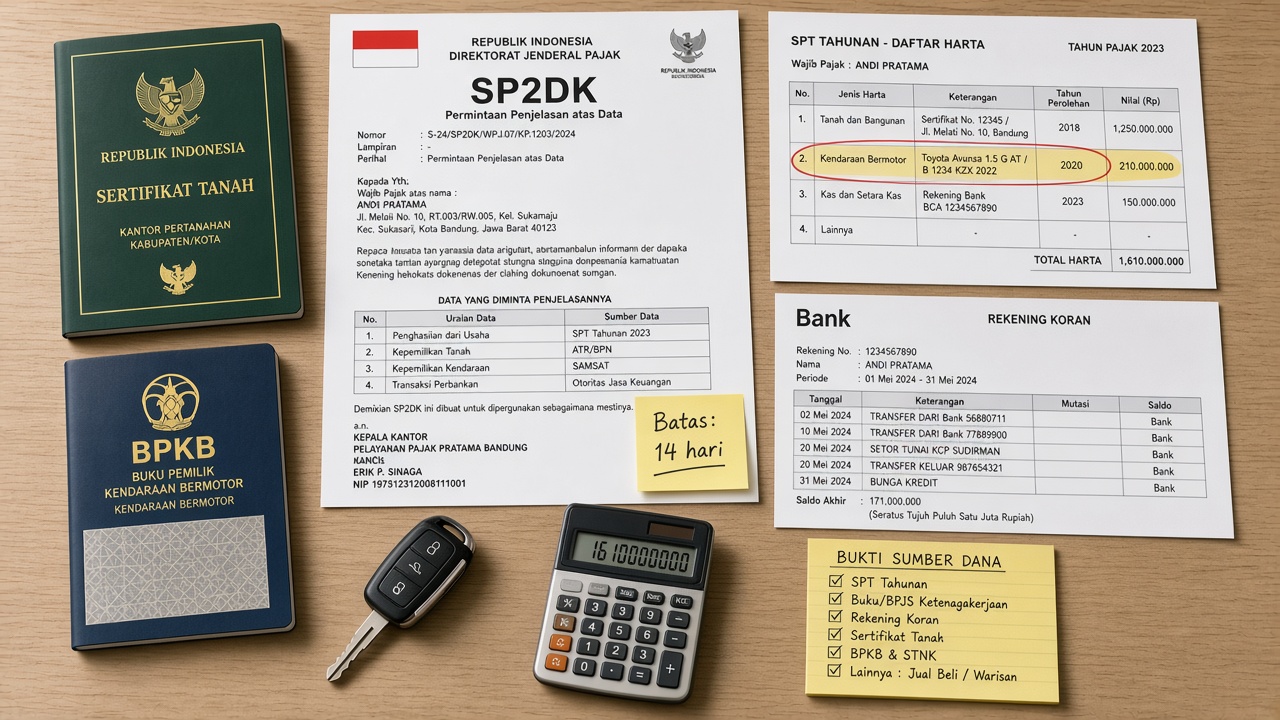
Beli rumah, ganti mobil, atau punya tabungan baru, tetapi lupa mencantumkannya di SPT Tahunan? Kondisi ini sangat umum, dan salah satu pemicu paling sering munculnya surat dari Kantor Pelayanan Pajak (KPP). Kalau Anda menerima SP2DK harta belum dilaporkan, jangan langsung panik, tetapi juga jangan langsung membayar. Yang dibutuhkan adalah penjelasan yang runtut: harta apa, kapan diperoleh, dan dari mana dananya.
Artikel ini membahas mengapa DJP bisa tahu harta Anda, apakah harta yang belum dilaporkan otomatis berarti ada pajak terutang, dokumen yang perlu disiapkan, langkah menanggapinya, dan risiko yang perlu diwaspadai.
Apa Maksud SP2DK atas Harta yang Belum Dilaporkan?
SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) adalah surat dari KPP untuk meminta penjelasan atas data yang menunjukkan dugaan kewajiban perpajakan belum dipenuhi. DJP sendiri menegaskan bahwa SP2DK bukan surat ketetapan pajak, bukan surat pemeriksaan, dan bukan pernyataan bahwa wajib pajak melanggar. SP2DK adalah sarana komunikasi awal. Untuk informasi resmi perpajakan, kunjungi Direktorat Jenderal Pajak.
Dalam konteks harta, SP2DK biasanya terbit ketika data harta yang dimiliki DJP tidak cocok dengan daftar harta di SPT Tahunan Anda. Contoh yang dipakai DJP sendiri: seseorang membeli rumah pada 2024, tetapi rumah itu tidak dicantumkan di SPT Tahunan. Melalui pertukaran data, DJP mengetahui transaksinya, lalu Account Representative (AR) meminta penjelasan.
Dari Mana DJP Tahu Harta Anda?
KPP tidak hanya mengandalkan SPT yang Anda laporkan. Menurut DJP, KPP juga menerima data eksternal dari berbagai pihak seperti bank, perusahaan leasing, dan pemerintah daerah. Data itu kemudian diteliti dan dibandingkan dengan laporan wajib pajak. Beberapa contoh harta yang sering memunculkan pertanyaan:
- Tanah dan bangunan, misalnya dari data transaksi jual beli atau data pajak daerah.
- Kendaraan bermotor, termasuk yang dibeli secara kredit melalui leasing.
- Saldo rekening, deposito, atau produk keuangan yang tidak tercantum di daftar harta.
- Harta yang dibeli atas nama sendiri tetapi dianggap “milik keluarga” sehingga tidak dilaporkan.
Ingat juga bahwa DJP memakai daftar harta sebagai pembanding kewajaran penghasilan. Jika harta bertambah jauh lebih cepat daripada penghasilan yang dilaporkan, wajar bila petugas bertanya sumber dananya.
Apakah Harta Belum Dilaporkan Berarti Wajib Bayar Pajak?
Belum tentu. Pajak penghasilan dikenakan atas tambahan penghasilan, bukan atas tambahan harta. DJP menjelaskan bahwa harta yang dilaporkan tidak serta-merta memengaruhi pajak yang harus dibayar. Fungsinya adalah untuk menilai kewajaran penghasilan yang dilaporkan.
Karena itu, pertanyaan kuncinya bukan hanya “mengapa harta ini tidak dicantumkan?”, melainkan:
- Kapan harta itu diperoleh?
- Dari mana dananya? Apakah dari penghasilan yang sudah dilaporkan dan dipajaki, dari pinjaman, warisan, hibah, atau dari penghasilan yang belum pernah dilaporkan?
Dalam contoh kasus yang dimuat di laman DJP, wajib pajak yang lupa mencantumkan saldo tabungan cukup menjelaskan dengan dokumen pendukung, lalu menyampaikan SPT Tahunan Pembetulan untuk menambahkan harta tersebut. Jika hasil penelitian tidak mengubah penghitungan penghasilan dan pajak terutang, tidak ada pajak yang harus dibayar lagi.
Lain halnya jika ternyata harta dibeli dari penghasilan yang memang belum dilaporkan. Dalam kondisi ini, ada pajak yang perlu dibetulkan, dan semakin cepat dibereskan biasanya semakin kecil risikonya.
Dokumen yang Perlu Disiapkan
Penjelasan tanpa bukti cenderung sulit diterima. Siapkan dokumen yang menghubungkan harta dengan sumber dananya, misalnya:
- SPT Tahunan tahun perolehan harta dan tahun-tahun sebelumnya.
- Bukti kepemilikan: sertifikat, akta jual beli, BPKB/STNK, atau rekening koran untuk harta berupa simpanan.
- Bukti pembayaran: kuitansi, invoice, bukti transfer.
- Bukti sumber dana: rekening koran yang menunjukkan tabungan dari penghasilan, bukti potong PPh, atau laporan keuangan usaha.
- Dokumen pinjaman jika harta dibeli dengan kredit, seperti perjanjian KPR atau leasing dan jadwal angsuran. Utangnya juga perlu dilaporkan.
- Dokumen warisan atau hibah jika harta diperoleh dengan cara tersebut.
Langkah Menanggapi SP2DK Harta Belum Dilaporkan
1. Catat tenggat sejak hari pertama
Menurut PMK 111/2025, tanggapan disampaikan paling lama 14 hari dan dapat diperpanjang paling lama 7 hari dengan pemberitahuan tertulis yang disampaikan sebelum batas waktu berakhir. Detail penghitungan tenggat dan alur Coretax sudah kami bahas di panduan cara menanggapi SP2DK.
2. Identifikasi harta yang dipertanyakan
Baca SP2DK dengan teliti: harta apa, tahun pajak berapa, dan data apa yang dimiliki KPP. Jangan menjawab hal yang tidak ditanyakan karena bisa membuka isu baru.
3. Telusuri asal-usul dana
Buat alur sederhana, misalnya: penghasilan tahun 2022 yang sudah dilaporkan, ditabung di rekening, lalu dipakai membeli kendaraan pada 2025. Lampirkan bukti untuk setiap mata rantai.
4. Putuskan: cukup menjelaskan atau perlu pembetulan
Jika harta memang seharusnya tercantum, pembetulan SPT Tahunan umumnya diperlukan agar daftar harta sesuai keadaan sebenarnya. Pembetulan dapat dilakukan melalui Coretax lewat menu Konsep SPT dengan memilih model SPT “Pembetulan”, selama ketentuan Pasal 8 UU KUP terpenuhi, misalnya belum dimulai pemeriksaan. Jika pembetulan membuat pajak kurang bayar, ada sanksi administratif berupa bunga per bulan atas kekurangan tersebut. Saat menanggapi SP2DK harta belum dilaporkan, nilai terlebih dahulu tahun perolehan, sumber dana, dan dampaknya terhadap pajak.
5. Susun surat tanggapan yang rapi
Jawab per poin, sertakan angka, tahun perolehan, sumber dana, dan rujukan lampiran. Tanggapan dapat disampaikan tertulis, termasuk melalui Coretax, atau secara tatap muka. Jika tatap muka, AR akan menuangkannya dalam berita acara permintaan penjelasan. Saat menyusun tanggapan SP2DK harta belum dilaporkan, pastikan kronologi dan setiap lampiran mendukung penjelasan.
6. Simpan bukti dan pantau tindak lanjut
Simpan Bukti Penerimaan Elektronik atau tanda terima. Tetap responsif jika AR meminta data tambahan.
Risiko Harta Lama yang Belum Pernah Dilaporkan
Ada satu kategori yang perlu perhatian khusus, yaitu harta yang diperoleh 1 Januari 1985 sampai 31 Desember 2015 dan belum pernah dilaporkan di SPT maupun dalam program Pengampunan Pajak (tax amnesty). Berdasarkan Pasal 18 UU Pengampunan Pajak dan PP 36/2017, jika DJP menemukan data harta tersebut dan menerbitkan Surat Perintah Pemeriksaan (SP2), harta itu dianggap sebagai penghasilan dan dikenai PPh final dengan tarif 25% untuk wajib pajak badan, 30% untuk orang pribadi, dan 12,5% untuk wajib pajak tertentu.
DJP juga menyediakan jalur pengungkapan sukarela dengan tarif PP 36/2017 tanpa sanksi Pasal 18, tetapi hanya sepanjang DJP belum menerbitkan SP2. Wajib pajak yang sudah menerima SP2 tidak bisa lagi menggunakan jalur sukarela. Karena itu, jika SP2DK menyangkut harta lama, sebaiknya segera minta pendapat profesional sebelum menjawab. Jasa konsultan pajak Jakarta dapat membantu menelaah kronologi dan bukti yang relevan sebelum tanggapan disampaikan.
Kesalahan yang Sering Terjadi
- Langsung membayar tanpa analisis. Tidak semua harta yang terlewat berarti ada pajak terutang.
- Mencantumkan harta tanpa utangnya. Harta yang dibeli secara kredit perlu dilaporkan bersama utangnya.
- Penjelasan tidak konsisten antara surat tanggapan, SPT, dan rekening koran.
- Membetulkan SPT sembarangan tanpa memahami tahun perolehan, nilai harta, dan dampaknya ke tahun berikutnya.
- Menunggu hari terakhir, sehingga tidak sempat mengumpulkan dokumen atau mengajukan perpanjangan.
Cara Mencegah SP2DK Harta di Tahun Berikutnya
Cara paling aman adalah melaporkan seluruh harta dan utang sesuai keadaan sebenarnya setiap tahun. DJP sendiri menyebut cara ini sebagai yang paling menguntungkan, karena harta yang baru dilaporkan bertahun-tahun kemudian justru membuat penghasilan di tahun itu terlihat tidak wajar. Untuk pemilik usaha, pisahkan rekening pribadi dan rekening bisnis, simpan dokumen pembelian aset, dan rekonsiliasi daftar harta sebelum SPT Tahunan disampaikan. Rutinitas ini bagian dari kepatuhan perpajakan yang tertib, dan bisa dipadukan dengan tax planning perusahaan saat merencanakan pembelian aset besar.
FAQ seputar SP2DK Harta Belum Dilaporkan
Apakah saya pasti kena denda jika lupa melaporkan harta?
Tidak pasti. Jika harta dibeli dari penghasilan yang sudah dilaporkan dan dipajaki, umumnya cukup dijelaskan dan dibetulkan daftar hartanya tanpa tambahan pajak. Sanksi muncul jika ada pajak yang kurang dibayar.
Apakah harta atas nama pasangan atau anak harus dilaporkan?
Tergantung status perpajakan keluarga Anda. Pada umumnya, harta keluarga yang menjadi satu kesatuan dilaporkan oleh kepala keluarga, sedangkan anggota keluarga yang memiliki NPWP sendiri dan memilih terpisah melaporkan hartanya masing-masing. Pastikan konsisten dengan data yang dimiliki DJP.
Berapa lama batas waktu menjawab SP2DK?
Paling lama 14 hari dan dapat diperpanjang paling lama 7 hari dengan pemberitahuan tertulis sebelum batas waktu berakhir, sesuai PMK 111/2025.
Bolehkah membetulkan SPT setelah menerima SP2DK?
Boleh. DJP menyebut pembetulan sebagai salah satu cara menanggapi SP2DK jika memang ada kekeliruan, selama belum dilakukan pemeriksaan.
Butuh Bantuan Menjelaskan Harta ke KPP?
SP2DK soal harta sering terlihat sederhana, tetapi jawaban yang keliru bisa berdampak ke beberapa tahun pajak sekaligus. Kolega Bisnis membantu menelusuri asal-usul dana, menyusun rekonsiliasi harta dan penghasilan, menyiapkan pembetulan SPT bila diperlukan, sampai mendampingi komunikasi dengan AR. Konsultasikan SP2DK Anda dengan tim Kolega Bisnis sebelum tenggatnya habis. Jika Anda mempertimbangkan jasa konsultan pajak Jakarta, tim dapat membantu menelaah dokumen dan opsi tanggapan.
Recent Post
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat [...]

