
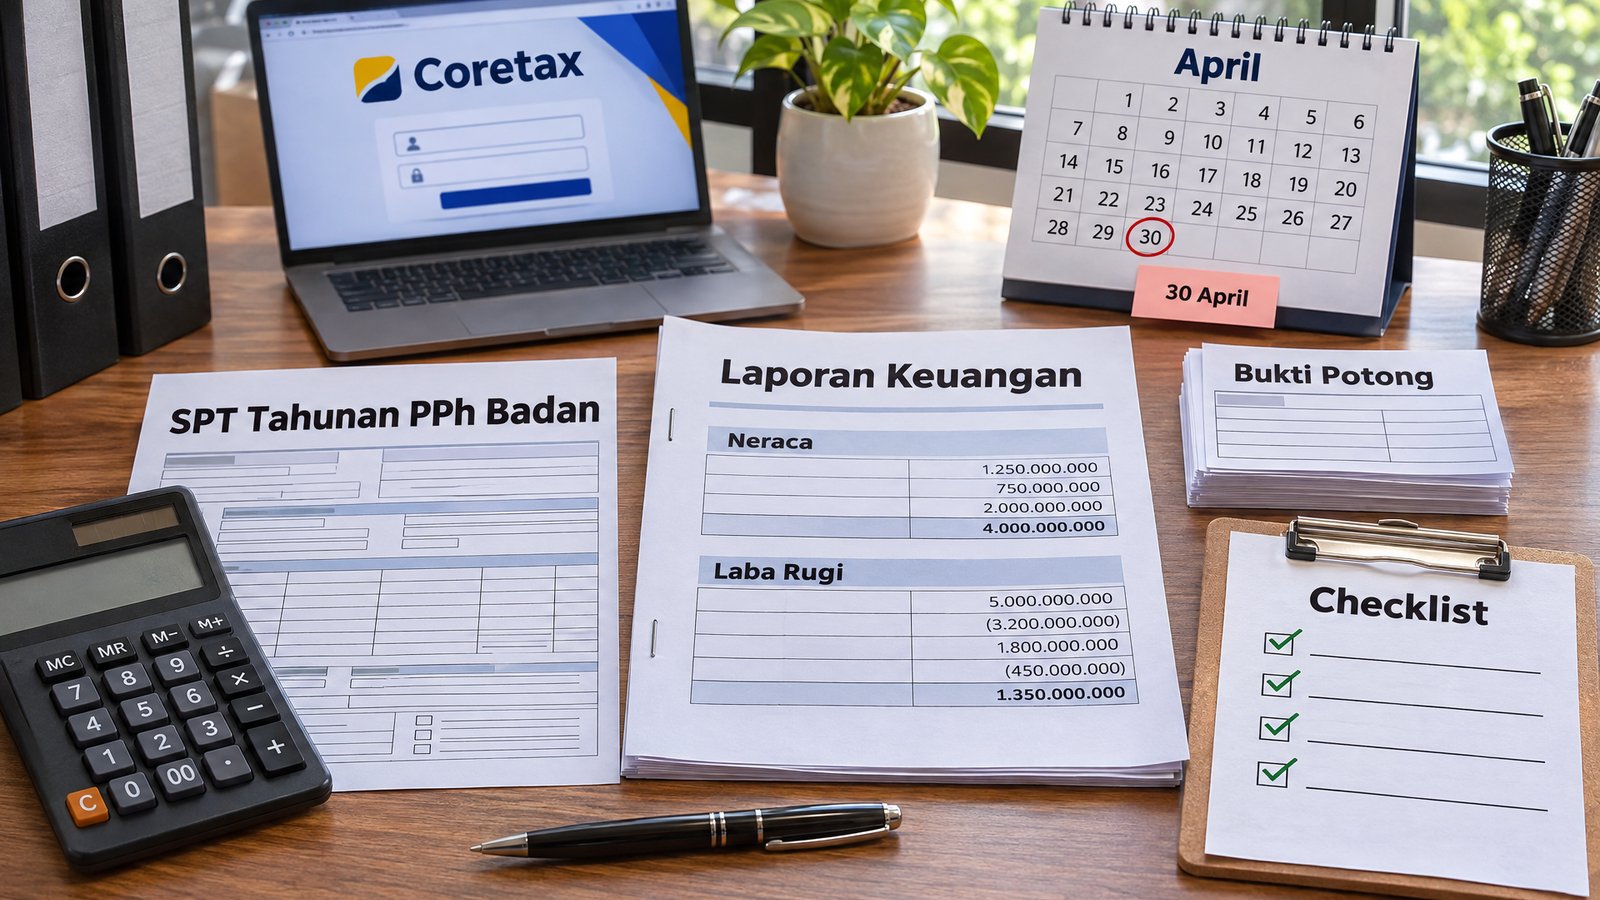
Setiap tahun, ada satu tenggat yang selalu bikin tim keuangan perusahaan sibuk: pelaporan SPT Tahunan PPh Badan. Laporan keuangan harus final, rekonsiliasi fiskal harus beres, kekurangan pajak harus dibayar, lalu semuanya diisi dan ditandatangani di Coretax DJP. Karena itu, penting memahami cara lapor SPT Tahunan Badan dengan benar, dan tidak heran banyak pemilik usaha akhirnya mencari jasa lapor SPT Tahunan badan agar pekerjaan ini selesai tepat waktu dan isinya bisa dipertanggungjawabkan.
Artikel ini membahas apa saja yang sebenarnya dikerjakan dalam jasa pelaporan SPT badan, dokumen yang perlu Anda siapkan, alur pelaporan di Coretax, batas waktu dan sanksinya, serta cara memilih penyedia jasa yang tepat.
Siapa yang Wajib Melaporkan SPT Tahunan PPh Badan?
Menurut Direktorat Jenderal Pajak (DJP), badan usaha yang telah terdaftar dan memiliki NPWP wajib menyampaikan SPT Tahunan Pajak Penghasilan. Artinya PT, CV, firma, koperasi, yayasan, dan bentuk badan lain tetap punya kewajiban lapor, termasuk ketika usahanya sedang sepi. SPT wajib diisi dengan benar, lengkap, dan jelas, ditandatangani, lalu disampaikan ke DJP.
Sejak tahun pajak 2025, pelaporan SPT Tahunan badan dilakukan melalui Coretax DJP. Artinya, akses PIC, hak kuasa, dan kode otorisasi perlu dicek jauh sebelum tenggat.
Batas Waktu dan Sanksi Keterlambatan
Tenggat: akhir bulan keempat setelah tahun pajak berakhir
Berdasarkan UU KUP, SPT Tahunan PPh Badan wajib disampaikan paling lama akhir bulan keempat setelah akhir tahun pajak. Untuk perusahaan dengan tahun buku Januari–Desember, tenggatnya adalah 30 April tahun berikutnya. Jadi SPT Tahunan badan untuk tahun pajak 2026 jatuh tempo pada 30 April 2027. Perusahaan dengan tahun buku berbeda menghitung dari tanggal tutup bukunya.
Sanksi jika terlambat lapor atau terlambat bayar
- Denda keterlambatan lapor: SPT Tahunan badan yang disampaikan melewati batas waktu dikenai sanksi administrasi berupa denda Rp1.000.000.
- Bunga keterlambatan bayar: kekurangan pajak (PPh Pasal 29) harus dilunasi sebelum SPT disampaikan. Jika dibayar setelah jatuh tempo penyampaian SPT, dikenai bunga sesuai tarif bunga per bulan yang ditetapkan Menteri Keuangan, dihitung sejak batas waktu berakhir sampai tanggal pembayaran (paling lama 24 bulan, bagian bulan dihitung penuh).
- SPT dianggap tidak disampaikan: DJP menegaskan SPT dapat dianggap tidak disampaikan bila tidak sepenuhnya dilampiri keterangan dan/atau dokumen yang dipersyaratkan. Jadi melapor tepat waktu tapi tanpa lampiran wajib tetap berisiko.
Selain sanksi langsung, SPT yang isinya janggal atau tidak konsisten dengan data DJP bisa memicu surat permintaan penjelasan. Kalau sudah terlanjur menerima surat seperti itu, panduan cara menanggapi SP2DK bisa membantu.
Apa Saja yang Dikerjakan Jasa Lapor SPT Tahunan Badan?
Jasa pelaporan SPT badan yang baik bukan sekadar “mengisi formulir dan klik kirim”. Ruang lingkup yang umumnya perlu Anda harapkan:
- Review laporan keuangan. Memastikan neraca dan laporan laba rugi sudah final, saldo masuk akal, dan konsisten dengan SPT Masa selama setahun.
- Rekonsiliasi fiskal. Menyesuaikan laba komersial menjadi penghasilan kena pajak: memisahkan penghasilan yang sudah dikenai PPh final, biaya yang tidak boleh dikurangkan, serta penyusutan fiskal.
- Penghitungan PPh terutang dan kredit pajak. Mencocokkan bukti potong/pungut dari lawan transaksi dan angsuran PPh Pasal 25 yang sudah dibayar, lalu menentukan status kurang bayar, lebih bayar, atau nihil.
- Pengisian formulir induk dan lampiran di Coretax sesuai sektor usaha dan jawaban pada bagian pernyataan transaksi.
- Penyiapan kode billing bila ada kurang bayar, serta pendampingan sampai SPT ditandatangani dan berstatus Dilaporkan.
- Arsip kertas kerja dan Bukti Penerimaan Elektronik (BPE) sebagai pegangan jika suatu saat KPP meminta penjelasan.
Dokumen yang Perlu Disiapkan
Coretaxpedia DJP menyebut dokumen pendukung utama pelaporan SPT Tahunan badan adalah laporan laba rugi, laporan posisi keuangan (neraca), bukti pemotongan atau pemungutan PPh dari lawan transaksi, dan dokumen pendukung lain yang diperlukan. Dalam praktik, checklist yang sebaiknya Anda siapkan untuk konsultan:
- Laporan keuangan tahun berjalan (neraca dan laba rugi), plus laporan auditor jika diaudit.
- Buku besar dan rincian akun biaya utama.
- Daftar aset tetap untuk penghitungan penyusutan.
- Bukti potong/pungut PPh atas nama perusahaan dan bukti setor PPh Pasal 25.
- SPT Masa (PPh dan PPN, bila PKP) selama setahun.
- SPT Tahunan tahun sebelumnya dan data kerugian fiskal yang masih dikompensasikan, jika ada.
- Data pemegang saham serta susunan pengurus dan komisaris.
Lampiran yang wajib diunggah
PMK 81/2024 mengatur bahwa SPT Tahunan PPh bagi wajib pajak yang wajib menyelenggarakan pembukuan harus dilampiri laporan keuangan berupa neraca dan laporan laba rugi. Jika laporan keuangan diaudit akuntan publik, yang dilampirkan adalah laporan keuangan yang telah diaudit, dan menurut panduan DJP opini auditnya juga wajib dilampirkan. Perusahaan induk juga harus melampirkan laporan keuangan konsolidasi. Lampiran lain bergantung kondisi, misalnya bukti pembayaran zakat yang dikurangkan, daftar nominatif biaya entertainment atau promosi, atau ikhtisar dokumen transfer pricing bila ada transaksi hubungan istimewa.
Cara Lapor SPT Tahunan Badan di Coretax
Berdasarkan panduan resmi DJP, alur pelaporannya kurang lebih seperti ini:
- Penanggung jawab (PIC), wakil, atau kuasa login ke coretaxdjp.pajak.go.id, lalu melakukan impersonate ke akun wajib pajak badan.
- Buka menu Surat Pemberitahuan (SPT), pilih Buat Konsep SPT, jenis SPT “PPh Badan”, periode SPT Tahunan, tahun pajak, dan model Normal.
- Isi formulir induk terlebih dahulu. Formulir ini terdiri dari 10 bagian, termasuk informasi laporan keuangan, penghitungan PPh, dan pernyataan transaksi. Jawaban “Ya” atau “Tidak” menentukan lampiran mana yang wajib diisi.
- Lengkapi lampiran, termasuk rekonsiliasi laporan keuangan sesuai sektor usaha, lalu unggah dokumen pendukung dalam format PDF.
- Centang pernyataan, klik Bayar dan Lapor. Jika kurang bayar, pilih pelunasan dengan deposit pajak atau kode billing.
- Tandatangani dengan passphrase kode otorisasi/sertifikat elektronik. SPT nihil, lebih bayar, atau yang dibayar dengan deposit langsung berstatus Dilaporkan; yang dibayar dengan kode billing berstatus Menunggu Pembayaran sampai pelunasan masuk.
Titik rawan yang sering terjadi: kode otorisasi PIC belum aktif, akses kuasa belum diberikan, atau kode billing baru dibayar di hari terakhir.
Belum Siap? Manfaatkan Perpanjangan, Bukan Terlambat
Jika audit belum selesai atau rekonsiliasi fiskal belum final, UU KUP memberi opsi perpanjangan penyampaian SPT Tahunan paling lama 2 bulan. Pemberitahuannya bisa diajukan lewat Coretax dan harus disampaikan sebelum batas waktu SPT berakhir. Menurut DJP, pemberitahuan ini perlu menyertakan alasan dan lampiran seperti penghitungan sementara PPh terutang, laporan keuangan sementara, bukti pembayaran bila ada kekurangan pajak, surat pernyataan akuntan publik bila audit belum selesai, dan surat kuasa khusus jika ditandatangani kuasa.
Ingat, perpanjangan hanya berlaku untuk pelaporan, bukan pembayaran. Perkiraan kurang bayar tetap harus dilunasi lebih dulu.
Kapan Sebaiknya Memakai Jasa Lapor SPT Tahunan Badan?
Pertimbangkan bantuan profesional jika:
- Perusahaan tidak punya staf pajak khusus, atau tim akuntansi sudah penuh menjelang tutup buku.
- Ada transaksi yang butuh analisis, seperti transaksi dengan pihak afiliasi, aset yang dijual, atau penghasilan yang sebagian dikenai PPh final.
- Perusahaan pernah menerima teguran atau SP2DK atas SPT sebelumnya.
- Anda ingin hasil SPT sekaligus menjadi bahan evaluasi beban pajak tahun berikutnya.
Pelaporan SPT Tahunan sebenarnya puncak dari kepatuhan sepanjang tahun. Jika SPT Masa dan bukti potong rapi sejak awal, SPT Tahunan jauh lebih mudah. Gambaran lengkap kewajiban rutinnya ada di panduan jasa kepatuhan perpajakan kami.
Tips Memilih Penyedia Jasa Pelaporan SPT Badan
- Tanyakan ruang lingkupnya secara tertulis: apakah termasuk rekonsiliasi fiskal, daftar penyusutan fiskal, dan kertas kerja, atau hanya input data.
- Pastikan alur persetujuan jelas: draf SPT dan angka pajak sebaiknya Anda review dan setujui sebelum ditandatangani.
- Cek pemahaman Coretax: termasuk pengaturan akses kuasa dan kode otorisasi, agar tidak macet di hari terakhir.
- Minta arsip lengkap: BPE, kertas kerja, dan bukti bayar harus Anda simpan sendiri.
FAQ seputar Jasa Lapor SPT Tahunan Badan
Kapan batas lapor SPT Tahunan badan untuk tahun pajak 2026?
Untuk tahun buku Januari–Desember 2026, batasnya 30 April 2027. Untuk tahun buku lain, batasnya akhir bulan keempat setelah tahun buku berakhir.
Berapa denda telat lapor SPT Tahunan badan?
Denda keterlambatan penyampaian SPT Tahunan PPh Badan adalah Rp1.000.000. Jika ada kekurangan pajak yang dibayar terlambat, ada tambahan sanksi bunga per bulan.
Perusahaan belum beroperasi, apakah tetap wajib lapor?
Ya. DJP menyebut badan usaha yang terdaftar dan memiliki NPWP wajib menyampaikan SPT Tahunan PPh, meski hasilnya bisa saja nihil.
Apakah laporan keuangan wajib dilampirkan?
Ya, bagi wajib pajak yang wajib menyelenggarakan pembukuan, SPT Tahunan harus dilampiri neraca dan laporan laba rugi. Jika diaudit, lampirkan laporan keuangan yang telah diaudit.
Bisakah konsultan pajak melaporkan SPT di Coretax atas nama perusahaan?
Bisa, sepanjang konsultan telah ditunjuk dan diberi akses sebagai kuasa di Coretax. Penanggung jawab perusahaan tetap perlu memastikan isi SPT benar sebelum ditandatangani.
Siapkan SPT Tahunan Badan Lebih Awal Bersama Kolega Bisnis
Daripada berkejaran dengan tenggat 30 April, mulai persiapannya sejak tutup buku. Kolega Bisnis membantu perusahaan di Jakarta menyusun rekonsiliasi fiskal, menghitung PPh terutang, mengisi dan melaporkan SPT Tahunan badan di Coretax, sampai merapikan arsipnya. Hasilnya juga bisa menjadi dasar tax planning perusahaan untuk tahun berikutnya. Hubungi tim Kolega Bisnis untuk mendiskusikan kebutuhan pelaporan SPT perusahaan Anda.
Recent Post
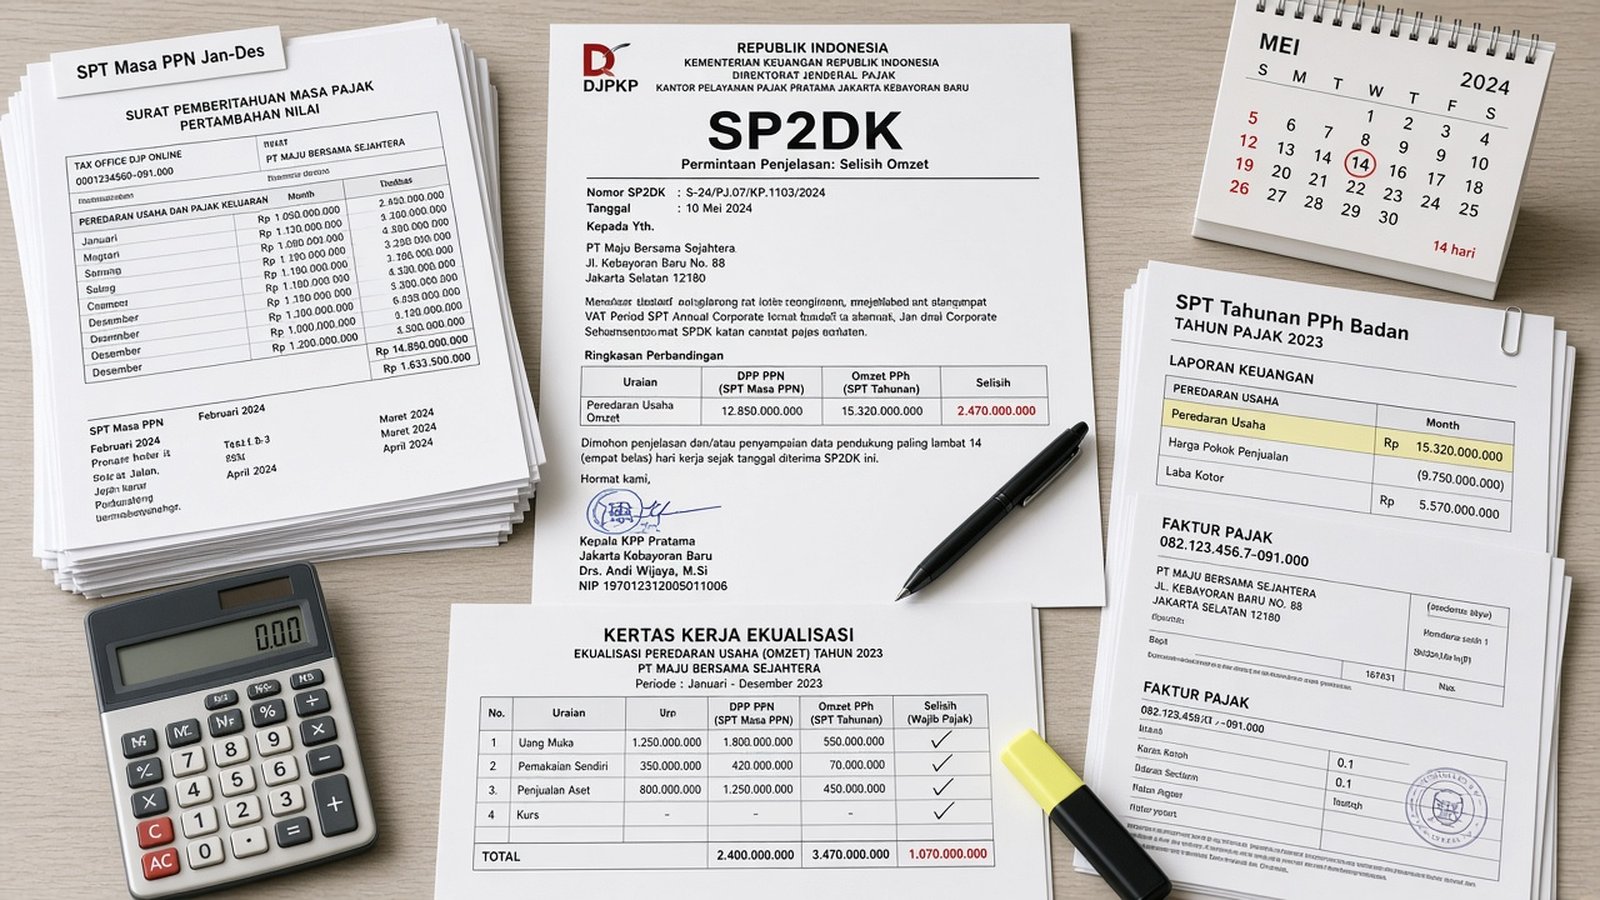
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
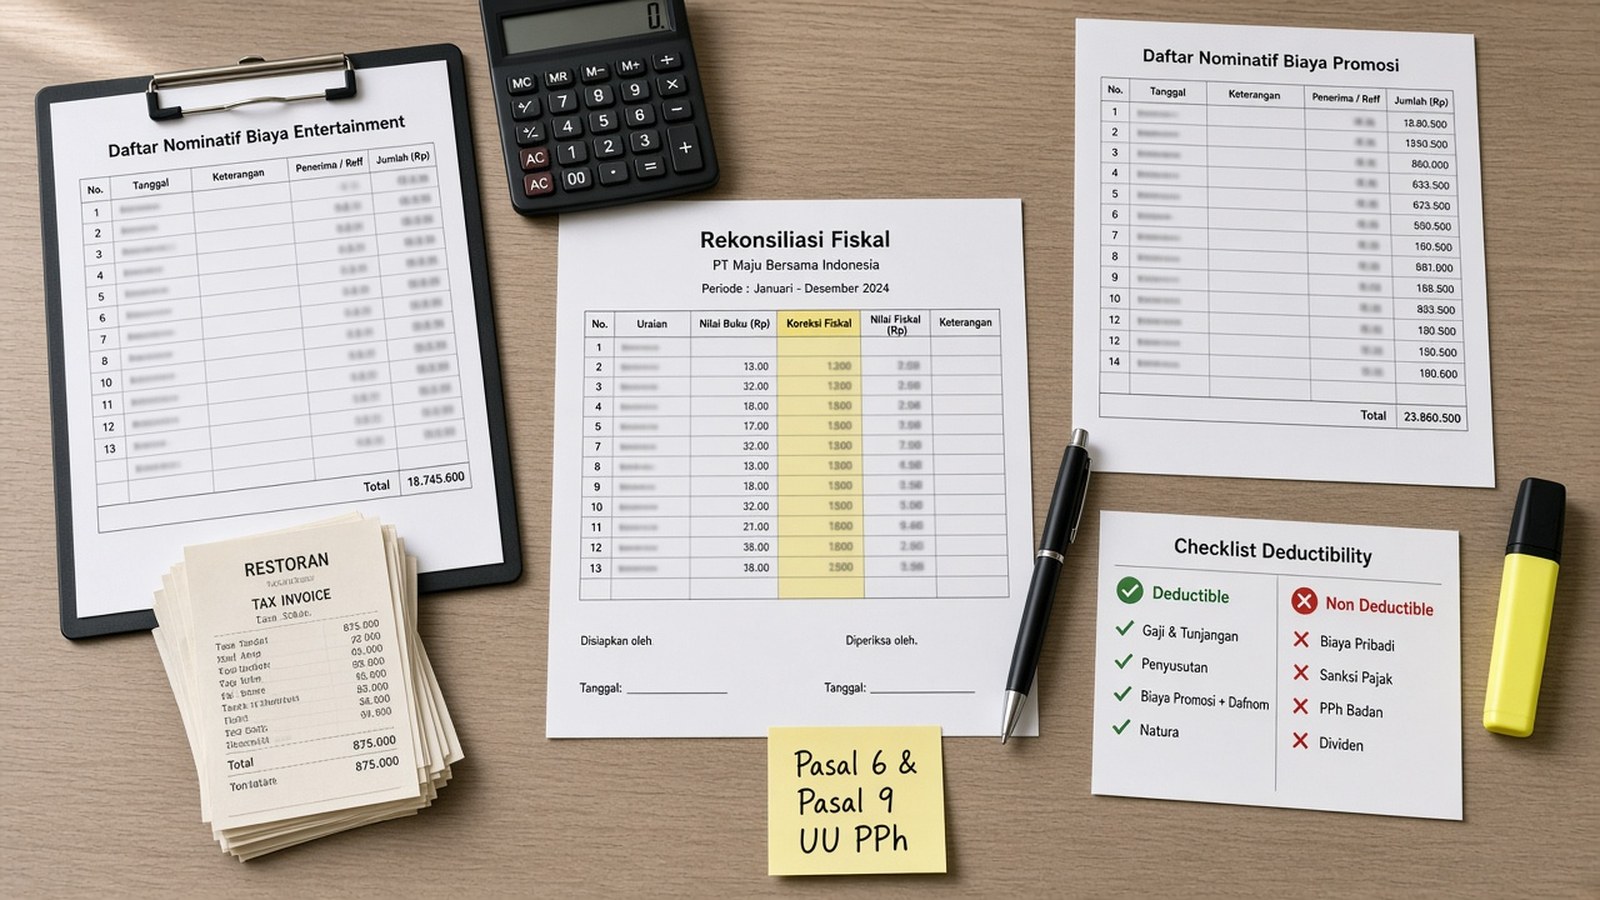
Banyak pemilik usaha kaget ketika laba di laporan keuangan terlihat [...]

