
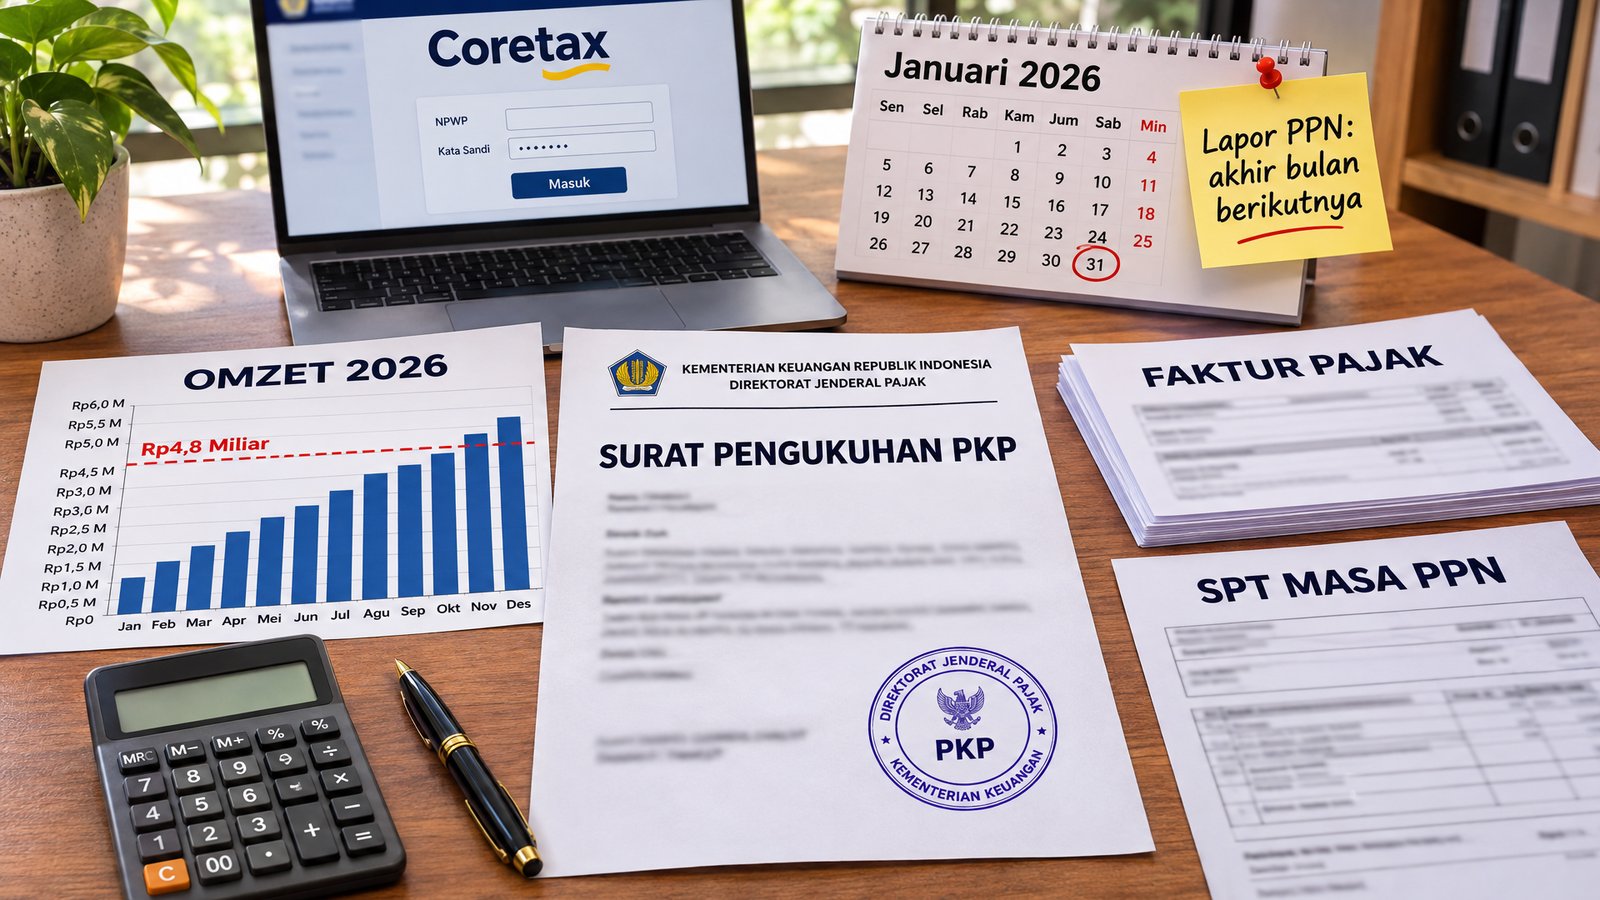
Omzet usaha yang terus naik adalah kabar baik, tetapi ada satu konsekuensi pajak yang sering terlambat disadari: begitu peredaran bruto melewati batas pengusaha kecil, Anda wajib melaporkan usaha untuk dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Sejak itu, Anda wajib memungut PPN dari pelanggan, membuat Faktur Pajak, dan melaporkan SPT Masa PPN setiap bulan.
Artikel ini membahas syarat menjadi PKP menurut aturan terbaru: batas omzet, batas waktu, dokumen, langkah di Coretax, risiko jika terlambat, dan kewajiban setelah status PKP terbit.
Apa Itu PKP dan Siapa yang Wajib Dikukuhkan?
PKP adalah pengusaha yang melakukan penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) dan telah dikukuhkan oleh Direktorat Jenderal Pajak (DJP). Pasal 60 ayat (1) PMK 81/2024 menegaskan bahwa pengusaha yang melakukan penyerahan atau ekspor sebagaimana diatur dalam UU PPN wajib melaporkan usahanya untuk dikukuhkan sebagai PKP. Kewajiban ini tidak berlaku bagi pengusaha kecil yang batasannya ditetapkan Menteri Keuangan.
Batas pengusaha kecil: Rp4,8 miliar setahun
Batasan pengusaha kecil PPN masih diatur dalam PMK 68/PMK.03/2010 sebagaimana diubah dengan PMK 197/PMK.03/2013. Pengusaha kecil adalah pengusaha yang dalam satu tahun buku melakukan penyerahan BKP dan/atau JKP dengan peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4,8 miliar. Artinya, yang dihitung adalah omzet, bukan laba.
Ketentuan batas waktu pelaporan di aturan tersebut sudah dicabut oleh PMK 164/2023, tetapi angka Rp4,8 miliar tetap berlaku. FAQ DJP atas PP 20/2026 juga menegaskan bahwa batasan PKP tetap mengacu pada ketentuan PPN.
Pengusaha kecil boleh memilih menjadi PKP
Pengusaha dengan omzet di bawah Rp4,8 miliar tidak wajib, tetapi boleh memilih untuk dikukuhkan sebagai PKP (Pasal 60 ayat (3) PMK 81/2024 dan Pasal 21 PMK 164/2023). Pilihan ini biasanya relevan bagi usaha yang menjual ke perusahaan yang membutuhkan Faktur Pajak.
Kapan Batas Waktu Mengajukan Pengukuhan PKP?
Banyak sumber lama masih menyebut batas waktu “akhir bulan berikutnya” setelah omzet melewati Rp4,8 miliar. Ketentuan itu sudah tidak berlaku. Berdasarkan Pasal 17 ayat (3) PMK 164/2023, pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lambat akhir tahun buku saat omzetnya melebihi batasan. PMK 81/2024 (Pasal 60 ayat (5)) merujuk pada aturan tersebut untuk soal jangka waktu.
Contoh: tahun buku Anda Januari–Desember, dan omzet kumulatif melewati Rp4,8 miliar pada Agustus 2026. Permohonan pengukuhan PKP paling lambat diajukan 31 Desember 2026.
Lalu kapan mulai memungut PPN? Menurut Pasal 18 PMK 164/2023, PKP yang mengajukan tepat waktu wajib memungut, menyetor, dan melaporkan PPN mulai Masa Pajak pertama tahun buku berikutnya, dalam contoh di atas Januari 2027. Jika ingin mulai lebih awal, pengusaha dapat mencantumkan Masa Pajak yang dikehendaki dalam permohonan (Pasal 20).
Syarat dan Dokumen Pengukuhan PKP
Dulu, berdasarkan PER-04/PJ/2020, pengusaha harus sudah melaporkan SPT Tahunan dua tahun terakhir dan tidak punya utang pajak. Menurut DJP, PMK 81/2024 dan PER-7/PJ/2025 tidak lagi mensyaratkan keduanya. Yang perlu disiapkan:
- Formulir permohonan pengukuhan PKP yang diisi dan ditandatangani secara elektronik.
- Peta dan foto lokasi usaha.
- Jika menggunakan kantor virtual: pernyataan tentang kegiatan dan tempat usaha yang sebenarnya, kontrak dengan penyedia kantor virtual, serta dokumen izin atau keterangan usaha penyedia tersebut, misalnya NIB.
Data identitas, akta pendirian, dan data pengurus diteliti dari sistem administrasi DJP (Pasal 63 PMK 81/2024). Keputusan menerima atau menolak permohonan diberikan paling lama 10 hari kerja setelah permohonan diterima lengkap. Setelah PKP dikukuhkan, PER-7/PJ/2025 mewajibkan kantor pajak melakukan penelitian lapangan dalam 30 hari. Jika lokasi usaha ternyata tidak sesuai, pengukuhan dapat dicabut. Pastikan alamat dan foto yang Anda kirim memang mencerminkan kondisi sebenarnya.
Cara Mengajukan Pengukuhan PKP di Coretax
Berdasarkan Buku Manual Coretax DJP tentang Permohonan Pengukuhan PKP, alurnya kurang lebih sebagai berikut:
- Login ke Coretax dengan NIK/NPWP 16 digit dan kata sandi. Jika mengajukan atas nama badan, ubah peran akses (impersonating) ke wajib pajak badan tersebut.
- Buka modul Portal Saya, lalu pilih menu Pengukuhan PKP. Sebagian kolom formulir terisi otomatis.
- Isi status kepemilikan tempat usaha (sewa/kontrak, milik sendiri, atau kantor virtual), omzet tahunan, tanggal mulai transaksi PPN, dan alamat tempat usaha. Lampirkan peta dan foto lokasi usaha sesuai PER-7/PJ/2025.
- Centang pernyataan wajib pajak, tandatangani, lalu kirim. Unduh bukti penerimaan permohonan.
Jika disetujui, Surat Pengukuhan PKP terbit sekaligus dengan akses pembuatan Faktur Pajak dan pelaporan SPT Masa PPN. Akses itu dapat dipakai sejak tanggal mulai kewajiban PKP yang tercantum dalam keputusan pengukuhan (Pasal 64 PMK 81/2024).
Risiko Jika Terlambat atau Tidak Mengajukan Pengukuhan
Tidak mendaftar PKP tidak berarti terbebas dari PPN. Konsekuensinya:
- Pengukuhan secara jabatan. Kepala KPP dapat mengukuhkan pengusaha sebagai PKP secara jabatan berdasarkan pemeriksaan atau penelitian administrasi, termasuk dari data ekstensifikasi (Pasal 66 PMK 81/2024).
- PPN periode sebelumnya tetap ditagih. Jika terlambat atau dikukuhkan secara jabatan, PPN yang seharusnya dipungut sejak Masa Pajak pertama tahun buku berikutnya tetap wajib dilaporkan melalui SPT Masa PPN. Jika tidak, DJP dapat menerbitkan surat ketetapan pajak dan/atau surat tagihan pajak (Pasal 19 PMK 164/2023). PPN itu sering tidak sempat ditagih ke pembeli sehingga menjadi beban sendiri.
- Risiko pidana. Pasal 39 ayat (1) huruf a UU KUP mengancam pidana bagi siapa pun yang dengan sengaja tidak melaporkan usahanya untuk dikukuhkan sebagai PKP sehingga dapat menimbulkan kerugian pada pendapatan negara. Menerbitkan Faktur Pajak padahal belum dikukuhkan sebagai PKP juga diancam pidana menurut Pasal 39A UU KUP.
Ketidaksesuaian omzet dan PPN juga mudah terdeteksi DJP, seperti dibahas di artikel SP2DK selisih omzet.
Kewajiban Setelah Menjadi PKP
1. Membuat Faktur Pajak
Berdasarkan PER-11/PJ/2025, Faktur Pajak dibuat dalam bentuk elektronik (e-Faktur) pada saat penyerahan BKP/JKP, saat menerima pembayaran jika pembayaran diterima sebelum penyerahan, atau saat menerima pembayaran termin. Faktur Pajak gabungan untuk pembeli yang sama dalam satu bulan dibuat paling lambat akhir bulan penyerahan. Untuk membuat e-Faktur, PKP perlu memiliki Sertifikat Elektronik atau Kode Otorisasi serta akses pembuatan Faktur Pajak. Nomor seri Faktur Pajak kini diberikan otomatis oleh sistem.
2. Menghitung PPN dengan tarif yang berlaku
Berdasarkan PMK 131/2024, tarif PPN adalah 12%. Untuk barang/jasa yang tidak tergolong mewah (tidak dikenai PPnBM), PPN dihitung dengan 12% × DPP nilai lain sebesar 11/12 dari harga jual atau penggantian, sehingga beban efektifnya 11%. Tarif 12% penuh atas harga jual hanya untuk barang mewah yang dikenai PPnBM.
3. Menyetor dan melaporkan SPT Masa PPN
PPN terutang dalam satu Masa Pajak wajib disetor paling lambat akhir bulan berikutnya dan sebelum SPT Masa PPN disampaikan (Pasal 94 PMK 81/2024). SPT Masa PPN juga dilaporkan paling lambat akhir bulan berikutnya, dan tetap wajib dilaporkan meskipun tidak ada transaksi pada masa tersebut (Pasal 171 PMK 81/2024). Ringkasan kalender kewajiban pajak bulanan lainnya ada di panduan kewajiban pajak perusahaan.
4. Menjaga kepatuhan agar akses faktur tidak dinonaktifkan
Melalui PER-19/PJ/2025, DJP dapat menonaktifkan akses pembuatan Faktur Pajak antara lain jika PKP tidak menyampaikan SPT Masa PPN tiga bulan berturut-turut atau enam Masa Pajak dalam satu tahun kalender, tidak menyampaikan SPT yang menjadi kewajibannya, atau memiliki tunggakan pajak tertentu yang sudah ditegur. Jika tidak ada klarifikasi dalam 30 hari, pengukuhan dapat dicabut secara jabatan (Pasal 65 PMK 81/2024).
Jangan lupa, omzet di SPT Masa PPN harus selaras dengan peredaran usaha di SPT Tahunan PPh Badan.
Pertimbangan Sebelum Menjadi PKP Sukarela
Menjadi PKP sebelum omzet Rp4,8 miliar ada untung-ruginya. Keuntungannya, Anda dapat menerbitkan Faktur Pajak yang dibutuhkan pembeli korporat, dan PPN yang dibayar saat membeli (Pajak Masukan) dapat diperhitungkan dengan PPN yang dipungut dari penjualan (Pajak Keluaran). Konsekuensinya, harga jual ke konsumen akhir naik karena PPN, dan beban administrasi bulanan bertambah. Simulasikan dampaknya pada harga dan arus kas lebih dulu, sejalan dengan prinsip perencanaan pajak perusahaan.
Butuh Pendampingan?
Peralihan ke status PKP menuntut harga jual, sistem faktur, dan pemantauan omzet yang siap. Tim Kolega Bisnis di Jakarta dapat membantu menghitung posisi omzet Anda, menyiapkan permohonan pengukuhan, dan merapikan kepatuhan PPN bulanan. Pelajari layanan kami di halaman pendampingan pajak di Jakarta atau hubungi kami untuk konsultasi awal.
FAQ seputar Syarat Menjadi PKP
Kapan paling lambat mengajukan pengukuhan PKP?
Paling lambat akhir tahun buku saat omzet melebihi Rp4,8 miliar (Pasal 17 ayat (3) PMK 164/2023). Kewajiban memungut PPN dimulai Masa Pajak pertama tahun buku berikutnya, kecuali Anda memilih mulai lebih awal.
Apakah masih perlu sudah lapor SPT Tahunan dua tahun terakhir?
Tidak lagi menjadi syarat pengukuhan menurut PMK 81/2024 dan PER-7/PJ/2025. Namun, tidak menyampaikan SPT setelah menjadi PKP dapat menjadi dasar penonaktifan akses Faktur Pajak.
Berapa lama proses pengukuhan PKP?
Menurut Pasal 63 PMK 81/2024, keputusan diberikan paling lama 10 hari kerja setelah permohonan diterima lengkap.
Usaha saya belum mencapai Rp4,8 miliar. Bolehkah tetap menjadi PKP?
Boleh. Pengusaha kecil dapat memilih dikukuhkan sebagai PKP dengan mencantumkan Masa Pajak mulai memungut PPN dalam permohonannya. Setelah itu, seluruh kewajiban PKP berlaku penuh.
Recent Post
Salah satu jenis SP2DK yang paling sering diterima perusahaan berstatus [...]
Bagi pemilik usaha, urusan pajak sering terasa seperti pekerjaan yang [...]

